
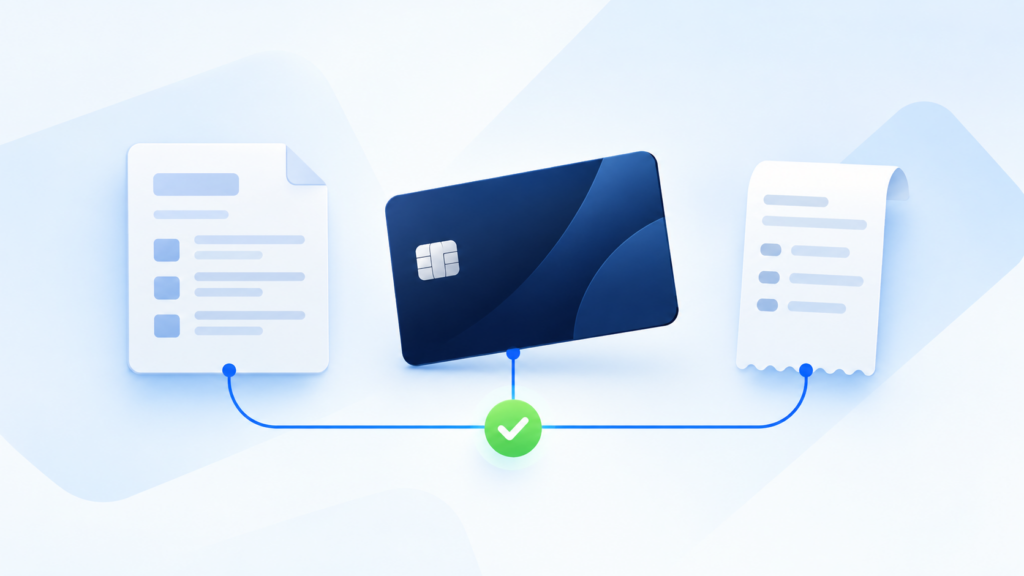
Um gasto feito no cartão corporativo sempre deixa, pelo menos, três relatos sobre o mesmo fato. A fatura informa o que foi cobrado. O documento fiscal mostra o que foi comprado. Já o registro interno explica por que a despesa aconteceu, quem a realizou e onde ela deve ser contabilizada.
Quando os três relatos concordam, o fechamento avança. Quando um deles falta ou conta uma história diferente, começa a investigação: o comprovante não chegou, o valor diverge, o centro de custo está errado, a compra não respeita a política ou a cobrança apareceu duas vezes.
Se você já fechou uma fatura com notas espalhadas entre e-mails, pastas e mensagens, sabe exatamente onde essa história aperta.
Na Dattos, eu converso todas as semanas com lideranças financeiras que enfrentam esse cenário em escalas muito diferentes. Algumas administram dezenas de cartões; outras precisam coordenar várias empresas, emissores, moedas e milhares de transações. Em todos os casos, porém, o ponto de partida é o mesmo: o total da fatura não basta. É preciso explicar cada gasto e preservar a evidência que sustenta a decisão.
Essa preocupação cresce junto com o uso dos cartões. Segundo a Abecs, os cartões de crédito, de débito e pré-pagos movimentaram R$ 2,3 trilhões em 23,9 bilhões de transações no Brasil apenas no primeiro semestre de 2026. O dado inclui pessoas físicas e jurídicas, mas ajuda a enxergar o tamanho da infraestrutura sobre a qual também circulam as despesas corporativas.
Ao longo deste artigo, vou usar os três relatos — a fatura, o documento e o contexto interno — como fio condutor. Eles ajudam a entender por que a conciliação de cartão corporativo é, ao mesmo tempo, uma rotina financeira, um controle contábil e uma fonte de informação para a gestão.
O que é conciliação de cartão corporativo?
The conciliação de cartão corporativo é o processo de comparar cada transação da fatura com o documento que comprova a compra e com o registro interno da despesa. O objetivo é confirmar que o gasto existiu, foi autorizado, está documentado e recebeu a classificação contábil correta.
Na prática, o processo forma um batimento de três lados. Cada fonte responde a uma pergunta diferente e nenhuma delas, sozinha, encerra o controle.
| Fonte | O que ela responde | Informações usadas no batimento |
|---|---|---|
| Fatura ou feed do cartão | O que foi cobrado pela operadora? | Data, valor, estabelecimento, portador, moeda, parcela e status |
| Documento da despesa | O que foi comprado e qual documento comprova a operação? | Emitente, CNPJ, número da nota, data, valor, itens e chave de acesso |
| Registro interno | Por que o gasto aconteceu e como deve ser tratado? | Conta contábil, centro de custo, projeto, justificativa, política e aprovação |
Quando as três fontes são compatíveis, a despesa pode seguir para a contabilização e para o fechamento. Quando existe uma diferença, surge uma exceção que precisa ter uma causa, um responsável e um prazo de tratamento.
Aqui está a distinção mais importante: conciliar não é apenas somar. O total da fatura pode estar correto e, ainda assim, esconder uma despesa sem comprovante, uma classificação indevida ou uma cobrança duplicada. Por isso, a conferência precisa chegar ao nível da transação.
Quantos cartões corporativos existem no Brasil?
Até setembro de 2026, não encontrei nas estatísticas públicas do Banco Central ou da Abecs uma série nacional que isole o estoque de cartões corporativos. As bases públicas apresentam os cartões por função — crédito, débito e pré-pago —, mas não separam, de forma consolidada, aqueles emitidos para as despesas das empresas. Portanto, qualquer número único sobre o total de cartões corporativos no país precisa ser tratado com cautela.
Essa ausência de um recorte específico não significa que faltem sinais sobre a escala do mercado. A Abecs registrou 133 milhões de pagamentos com cartões por dia, em média, no primeiro semestre de 2026. Já o Banco Central mantém dados sobre o estoque e as transações dos meios de pagamento para acompanhar a expansão desse ecossistema.
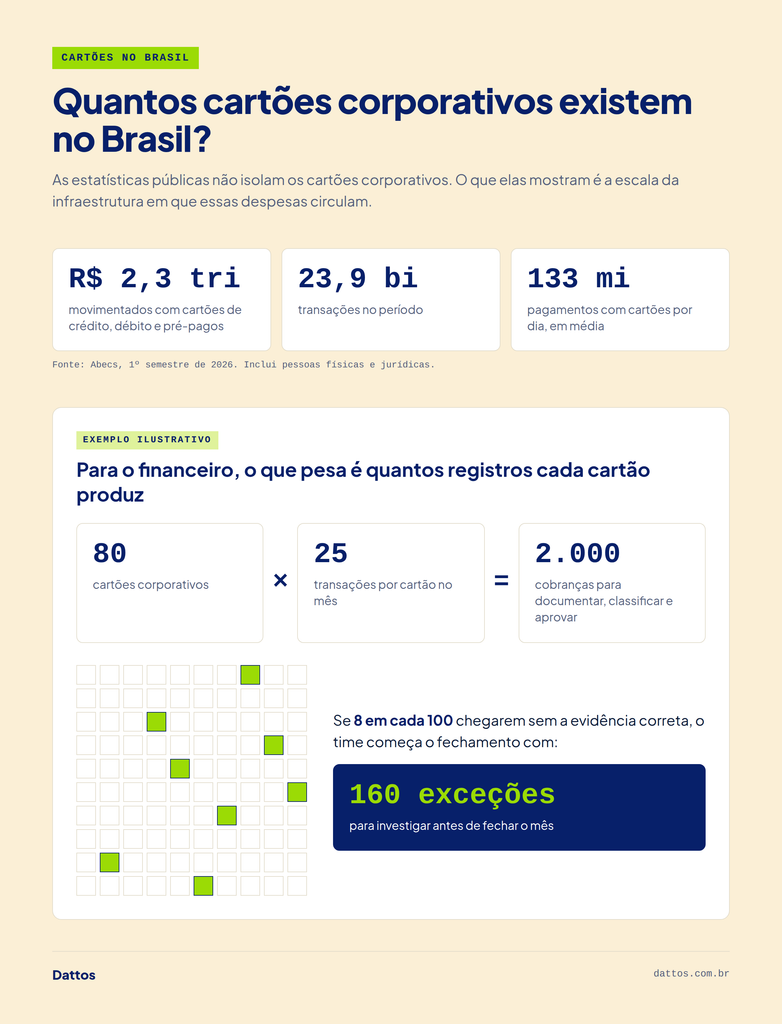
Para o financeiro, contudo, a pergunta mais útil não é apenas quantos cartões a empresa possui. É quantos registros cada cartão produz e quantas fontes precisam ser relacionadas. Um exemplo simples deixa isso claro: se 80 cartões gerarem 25 transações por mês, serão 2 mil cobranças para documentar, classificar e aprovar. Se 8% delas chegarem sem a evidência correta, o time começará o fechamento com 160 exceções.
Assim, a complexidade cresce com a combinação entre o número de cartões, o volume de transações, os portadores, os documentos, os centros de custo, as empresas e as moedas. É essa multiplicação — e não o plástico em si — que torna a conciliação difícil de sustentar em uma planilha.
Qual é a diferença entre conciliação de cartão corporativo, recebíveis e conciliação bancária?
Agora que os três lados do gasto estão claros, vale separar processos que costumam ser confundidos. A palavra cartão aparece em rotinas financeiras diferentes, mas cada uma usa fontes próprias e responde a uma pergunta distinta.
| Process | O que é comparado | Pergunta principal | Exemplo de divergência |
|---|---|---|---|
| Cartão corporativo | Fatura, documentos, registros internos e política de despesas | Cada gasto da empresa está correto, comprovado e aprovado? | Compra sem nota fiscal ou lançada no centro de custo errado |
| Recebíveis de cartão | Vendas, arquivos da adquirente, taxas, parcelas e liquidações | O valor vendido foi repassado no prazo e nas condições contratadas? | Taxa acima do contrato ou parcela não liquidada |
| Conciliação bancária | Extrato bancário, razão e registros financeiros | O que entrou e saiu da conta está refletido nos controles internos? | Pagamento no banco sem lançamento correspondente no ERP |
Como já explicamos no artigo sobre a conciliação de cartão de crédito, a conferência dos recebíveis olha para as vendas e para os repasses das adquirentes. Aqui, o movimento é o oposto: estamos analisando as compras feitas por colaboradores com os cartões da empresa.
Depois que cada despesa é validada, a conciliação bancária confirma o pagamento da fatura e o reflexo desse pagamento nos registros internos. Os processos se conectam, mas não se substituem.
Por que a conciliação de cartão corporativo costuma travar o fechamento?
Com os conceitos separados, fica mais fácil localizar o verdadeiro gargalo. O cálculo raramente é o maior problema. O trabalho cresce porque as informações chegam em momentos diferentes, com formatos diferentes e com níveis desiguais de qualidade.
Os comprovantes chegam depois das transações
A cobrança costuma aparecer na fatura antes de o documento chegar ao financeiro. Então, o analista precisa identificar o portador, solicitar a nota e compreender a finalidade do gasto.
Quando essa busca começa perto do fechamento, o prazo encolhe e aumenta a chance de uma evidência incompleta ser aceita apenas para encerrar a pendência. Além disso, a empresa perde a oportunidade de corrigir o comportamento na origem.
Cada documento apresenta uma estrutura diferente
As notas fiscais, os recibos, os cupons, as faturas de hotel e os comprovantes de serviços não seguem o mesmo leiaute. Alguns arquivos têm texto pesquisável; outros são digitalizações inclinadas, protegidas por senha ou organizadas sem um padrão de nome.
Mesmo quando a informação existe, alguém precisa encontrar o número, o emitente, a data e o valor. Em seguida, esses campos precisam virar uma base comparável com a fatura.
A classificação depende do contexto do gasto
Duas cobranças realizadas no mesmo estabelecimento podem pertencer a projetos, centros de custo ou contas contábeis diferentes. O nome do fornecedor ajuda, mas não explica sozinho a natureza da despesa.
Por isso, a conciliação também precisa da justificativa, da identificação do portador, da política e da aprovação. Sem esse contexto, a automação pode encontrar valores semelhantes, mas o controle permanece incompleto.
O volume multiplica as pequenas falhas
Uma nota ausente parece uma pendência simples. Repetida em centenas de transações, em várias empresas e com diferentes emissores, ela se transforma em uma fila operacional.
O time passa a administrar os e-mails, as planilhas paralelas, as cobranças e as versões dos arquivos. Enquanto isso, a análise das exceções realmente relevantes fica para o final.
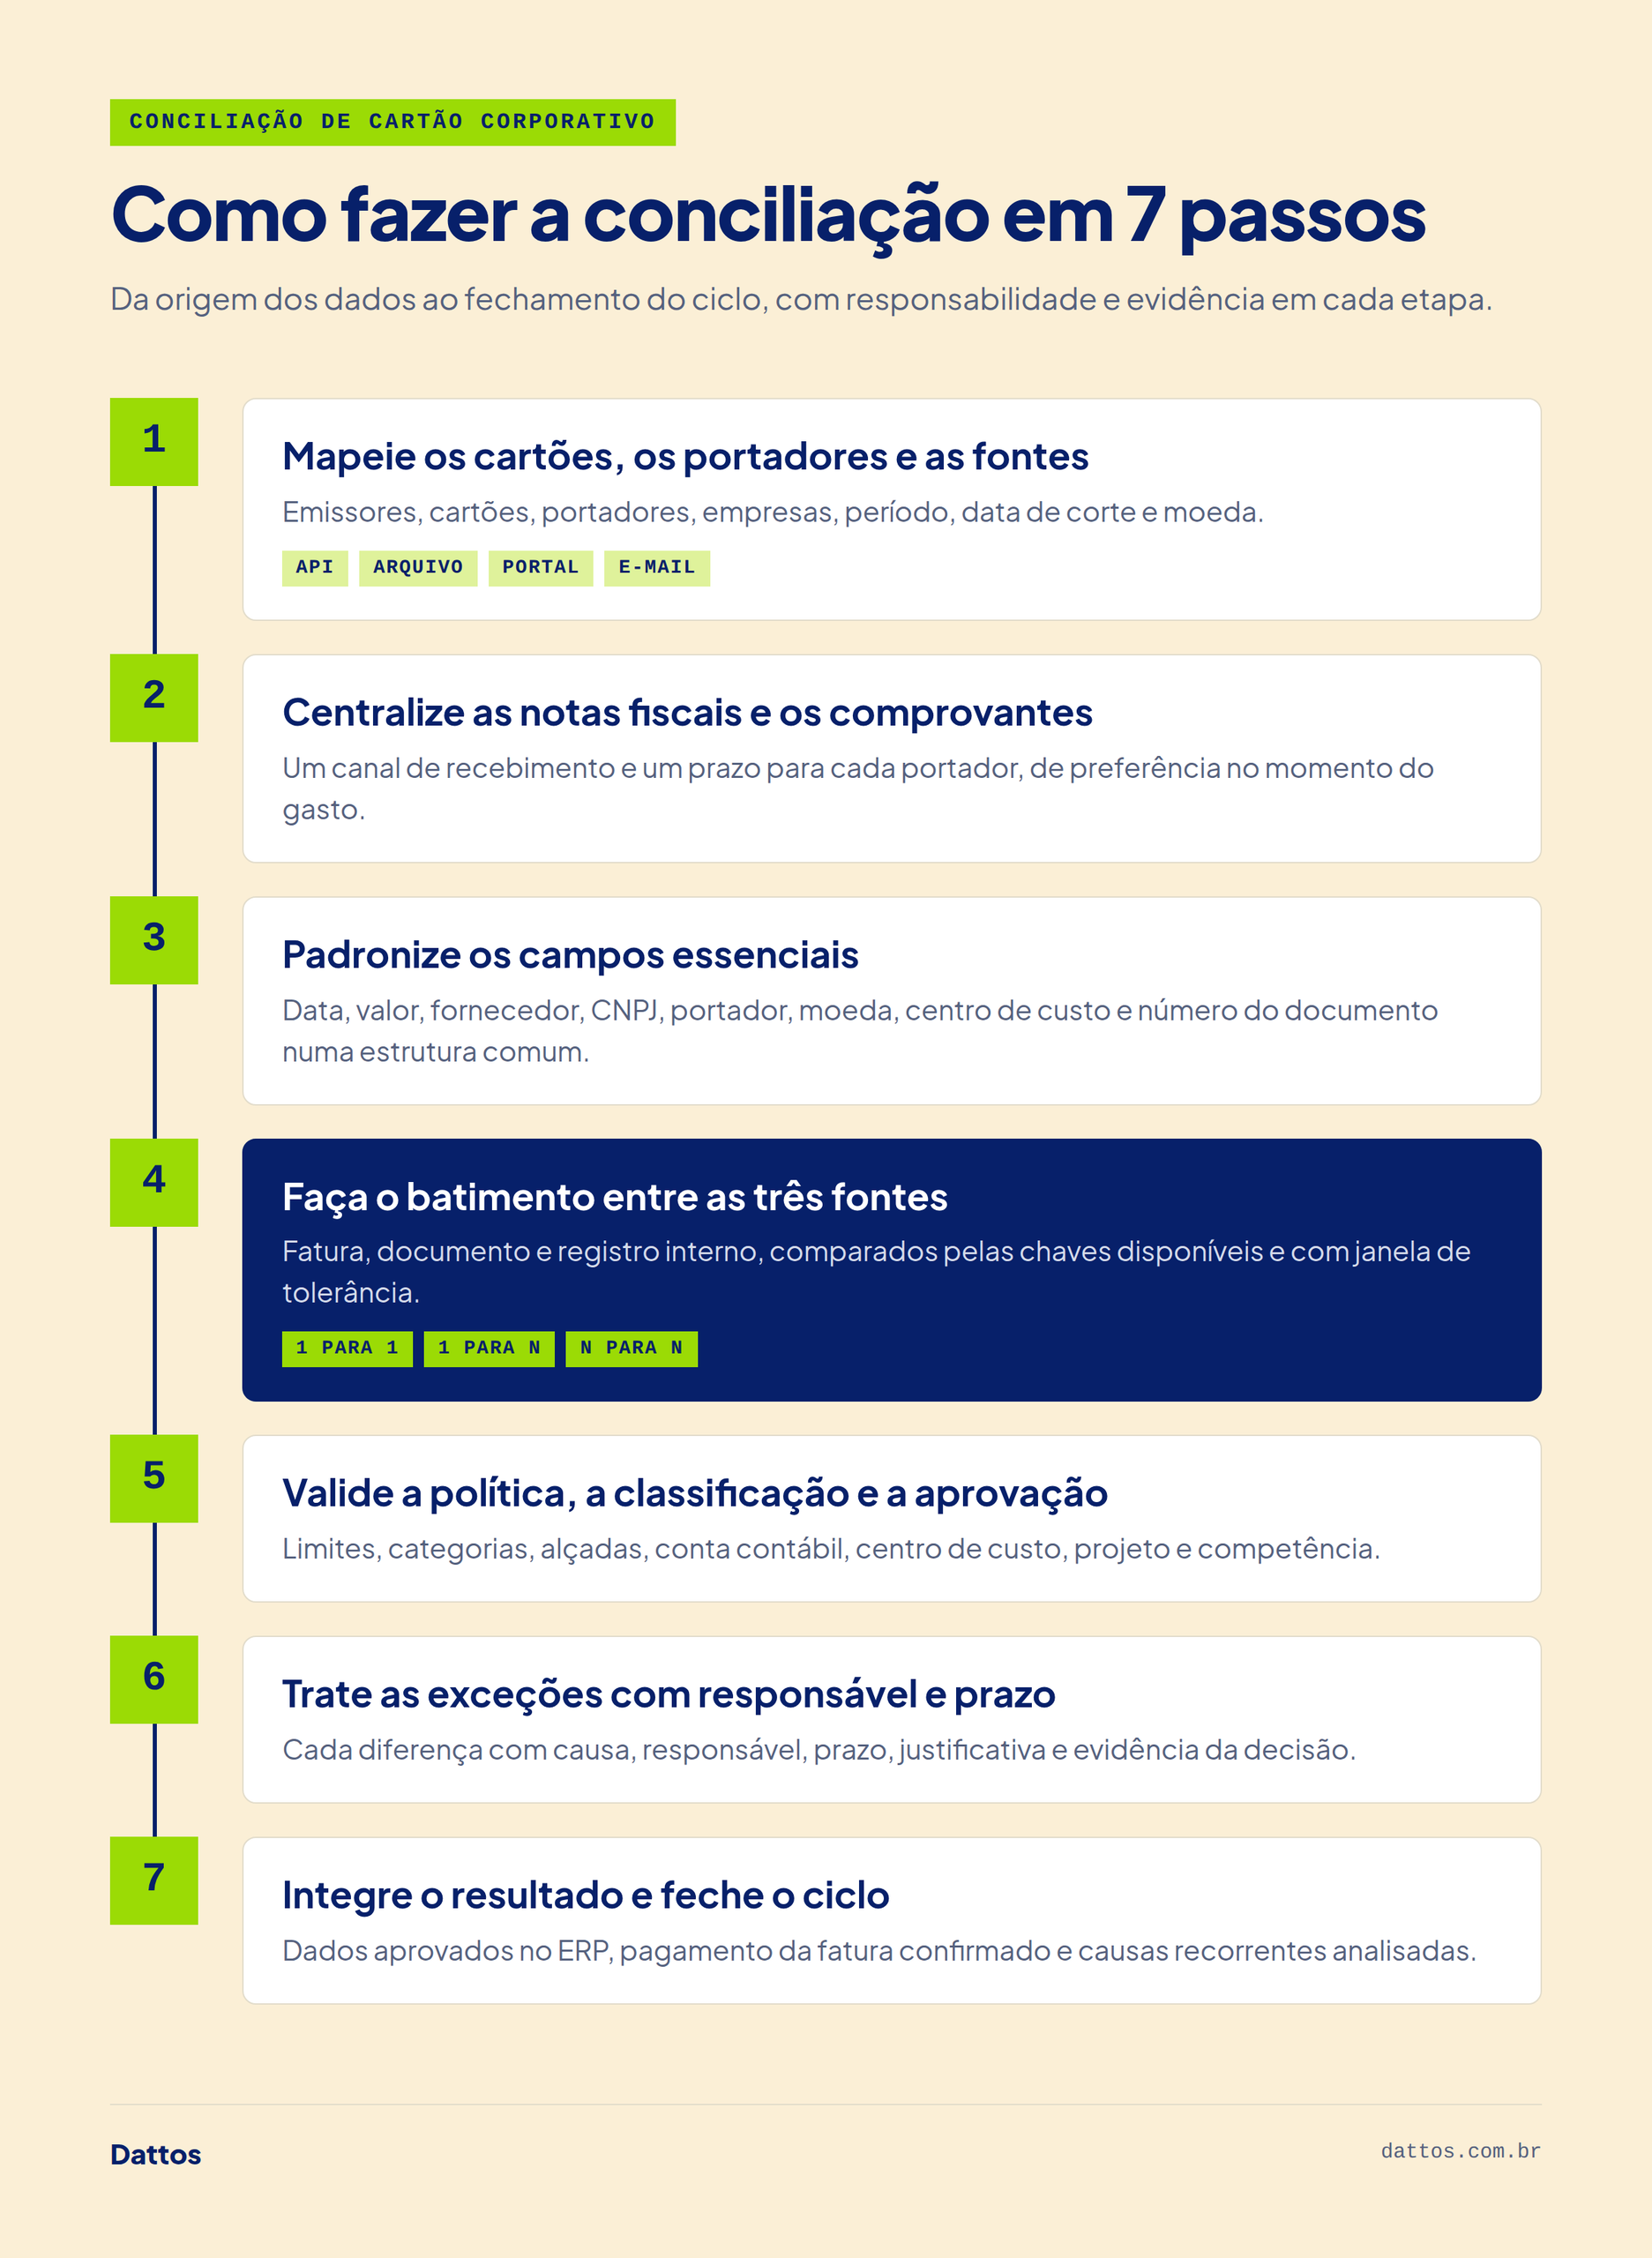
Como fazer a conciliação de cartão corporativo em 7 passos?
Entender as causas do atraso ajuda a desenhar um processo que não dependa de uma força-tarefa mensal. A sequência abaixo organiza os dados, as responsabilidades e as evidências desde a origem.
1. Mapeie os cartões, os portadores e as fontes
Liste os emissores, os cartões, os portadores, as contas de pagamento e as empresas envolvidas. Em seguida, defina como cada fonte chegará ao processo: por uma API, um arquivo, um portal, um e-mail ou uma integração com o banco.
Registre também o período, a data de corte e a moeda. Esse cuidado evita a comparação de competências diferentes e ajuda a identificar um cartão sem movimento ou uma fatura que não foi recebida.
2. Centralize as notas fiscais e os comprovantes
Defina um canal de recebimento e um prazo para cada portador. O documento deve chegar com uma referência suficiente para localizar a transação correspondente.
Sempre que possível, capture a evidência no momento do gasto. Quanto menor for a distância entre a compra e a prestação de contas, menor será o esforço de cobrança posterior.
3. Padronize os campos essenciais
Antes do batimento, transforme as fontes em uma estrutura comum. A data, o valor, o fornecedor, o CNPJ, o portador, a moeda, o centro de custo e o número do documento precisam seguir regras consistentes.
Também trate os separadores decimais, os fusos, os caracteres, as descrições e os nomes dos estabelecimentos. Uma compra pode aparecer na fatura com uma abreviação diferente daquela usada na nota fiscal.
4. Faça o batimento entre as três fontes
Compare a fatura, o documento e o registro interno pelas chaves disponíveis. O valor e a data ajudam, mas raramente bastam. O fornecedor, o portador, o CNPJ, o número da nota e uma janela de tolerância aumentam a precisão.
Nem todo encontro será de um para um. Uma cobrança pode reunir vários comprovantes, enquanto uma nota pode ser paga em parcelas. Por isso, o processo deve aceitar as relações 1 para 1, 1 para N e N para N quando a operação exigir.
5. Valide a política, a classificação e a aprovação
Depois do encontro financeiro, confirme se a despesa respeita os limites, as categorias permitidas, as alçadas e a finalidade empresarial. Em seguida, valide a conta contábil, o centro de custo, o projeto e a competência.
Esse é o ponto em que a conciliação se conecta à governança. O valor pode estar correto e, ainda assim, exigir uma reclassificação ou uma aprovação adicional.
6. Trate as exceções com um responsável e um prazo
Cada diferença precisa de um status claro. Um documento ausente, um valor divergente, um gasto fora da política e uma possível duplicidade exigem encaminhamentos diferentes.
Registre a causa, o responsável, o prazo, a justificativa e a evidência da decisão. Assim, a mesma pendência não reaparece a cada reunião e o histórico permanece disponível para uma auditoria.
7. Integre o resultado e feche o ciclo
Após as validações, envie os dados aprovados ao ERP ou ao processo contábil. Depois, confirme o pagamento da fatura, registre os estornos e acompanhe as pendências abertas.
Por fim, analise os motivos recorrentes. A conciliação melhora quando o time usa as exceções para ajustar os cadastros, as políticas, as integrações e as orientações aos portadores.
Quais divergências precisam aparecer como exceção?
O processo dos sete passos organiza o fluxo esperado. Entretanto, a qualidade do controle aparece na forma como as diferenças são reveladas. Um bom sistema não esconde uma divergência para aumentar o percentual conciliado; ele mostra o que ocorreu e direciona a investigação.
As exceções mais comuns são:
- Cobrança sem documento: a transação existe na fatura, mas a nota fiscal ou o comprovante não foi apresentado;
- Documento sem cobrança correspondente: a evidência foi recebida, mas nenhum lançamento compatível apareceu no cartão;
- Valor divergente: a nota, a fatura e o registro interno apresentam totais incompatíveis;
- Cobrança duplicada: dois lançamentos semelhantes indicam uma possível repetição do gasto;
- Estorno pendente: o cancelamento foi informado, mas o crédito ainda não apareceu na fatura;
- Despesa fora da política: o tipo, o valor, o horário, o fornecedor ou a finalidade não atendem às regras internas;
- Classificação incompleta: faltam a conta contábil, o centro de custo, o projeto, a competência ou a justificativa;
- Portador incorreto ou não identificado: a transação não está ligada ao responsável esperado;
- Assinatura recorrente sem responsável: a cobrança continua ativa, mas não existe um dono ou uma validação atual do serviço;
- Documento ilegível ou inconsistente: a evidência não permite confirmar os campos necessários.
Há também uma razão de controle para observar esses padrões. A Association of Certified Fraud Examiners informa, em seu relatório de 2026, que as organizações com uma análise proativa de dados como controle antifraude tiveram perdas 53% menores do que aquelas que não usaram esse recurso.
Entre os testes recomendados pela associação para as despesas estão a identificação de informações obrigatórias ausentes, os valores redondos inesperados, os lançamentos fora do padrão e as diferenças relevantes entre pessoas com funções semelhantes. A conciliação não prova, por si só, que houve uma irregularidade. Ela cria o sinal e a evidência de que o caso merece ser analisado.
Quais boas práticas reduzem o tempo sem enfraquecer o controle?
Depois de definir as exceções, a próxima pergunta é como diminuir o esforço sem perder a capacidade de investigá-las. A resposta não está em revisar menos, mas em organizar melhor aquilo que merece revisão.
Concilie ao longo do mês
Esperar o fechamento da fatura concentra os documentos, as dúvidas e as aprovações no mesmo período. Uma rotina diária ou semanal distribui o esforço e antecipa os problemas.
Desse modo, o time chega ao fechamento com a maior parte das transações validada. As pendências restantes já têm um responsável e um prazo.
Transforme a política em regras verificáveis
Uma política genérica orienta pouco. Converta os limites, as categorias, os horários, os fornecedores, os documentos obrigatórios e as alçadas em critérios que possam ser testados.
Quanto mais objetiva for a regra, maior será a parcela do fluxo tratada automaticamente. As situações ambíguas seguem para a análise humana.
Defina os campos e os prazos obrigatórios
O portador precisa saber qual documento enviar, quando enviá-lo e quais informações fornecer. O financeiro, por sua vez, deve manter um dicionário de dados comum entre a fatura, o ERP e a plataforma de despesas.
Esse acordo reduz as mensagens de cobrança e melhora a qualidade do primeiro envio.
Separe a execução, a aprovação e a revisão
Quem realiza ou registra uma despesa não deve aprová-la sozinho. Além disso, o responsável pela conciliação precisa ter independência para apontar as divergências.
A segregação de funções protege o processo e distribui a responsabilidade. Ela também esclarece quem decide cada tipo de exceção.
Trabalhe com a materialidade e o risco
Nem toda diferença exige o mesmo nível de revisão. Classifique as exceções pelo valor, pela recorrência, pelo fornecedor, pelo tipo de despesa e pelo impacto sobre a política.
Assim, o time pode priorizar os gastos incomuns, os valores relevantes e os comportamentos repetidos. As transações que atendem às regras seguem por um fluxo mais simples.
Preserve o vínculo com o documento original
Uma linha extraída para uma planilha não deve perder a conexão com a nota que lhe deu origem. Mantenha o arquivo, os campos extraídos, o resultado do batimento, a aprovação e a justificativa na mesma trilha.
Esse vínculo reduz a procura por evidências e ajuda o financeiro, a contabilidade e a auditoria a trabalharem sobre a mesma versão do fato.
Acompanhe os indicadores operacionais
O percentual conciliado é importante, mas não mostra sozinho a saúde do processo. Combine-o com métricas que revelem o atraso, a qualidade e a causa:
- Documentos recebidos no prazo: mede a disciplina da prestação de contas;
- Percentual de batimento automático: mostra quanto do fluxo segue sem uma intervenção manual;
- Exceções por 100 transações: permite comparar os períodos e as unidades de tamanhos diferentes;
- Tempo médio de tratamento: indica quanto tempo uma divergência permanece aberta;
- Pendências por causa: mostra onde as políticas, as integrações ou os cadastros precisam melhorar;
- Valor fora da política: dimensiona a exposição financeira e orienta as ações preventivas.
Como a inteligência artificial torna a conciliação mais rápida?
As boas práticas preparam o terreno, mas a escala exige automação. A inteligência artificial pode acelerar a leitura dos documentos, a padronização dos dados, a sugestão das correspondências e a identificação de padrões. Ainda assim, ela não corrige uma política vaga nem substitui uma decisão que depende de materialidade, de contexto ou de responsabilidade.
Tenho repetido no LinkedIn uma ideia que se aplica diretamente a essa rotina: a IA pode acelerar o trabalho, mas não assina a decisão. A política, a alçada e a prestação de contas continuam com as pessoas.
Um fluxo automatizado pode seguir esta sequência:
- Capturar as transações dos cartões por uma integração, uma API ou um arquivo;
- Receber as notas fiscais e os comprovantes pelos canais definidos pela empresa;
- Estruturar os campos dos documentos em uma base única;
- Padronizar as datas, os valores, os fornecedores, as moedas e os identificadores;
- Aplicar as regras de batimento e de tolerância conforme o processo;
- Direcionar somente as exceções para a revisão, a justificativa e a aprovação;
- Enviar o resultado ao ERP e preservar os documentos, os logs e as decisões.
Nesse desenho, o time trabalha nas exceções em vez de revisar manualmente todas as transações. O analista recebe a diferença já contextualizada, com os dados comparados e com o documento de origem disponível.
Repare: a automação não elimina o julgamento; ela melhora o material que chega até ele.
Como o nosso agente de leitura de documentos prepara as notas fiscais?
É justamente na preparação das evidências que entra o nosso agente de leitura de documentos. O nome é importante: ele não se limita aos PDFs. O agente transforma diferentes documentos criados para a leitura humana em uma base estruturada, pronta para ser comparada com a fatura e com os sistemas internos.
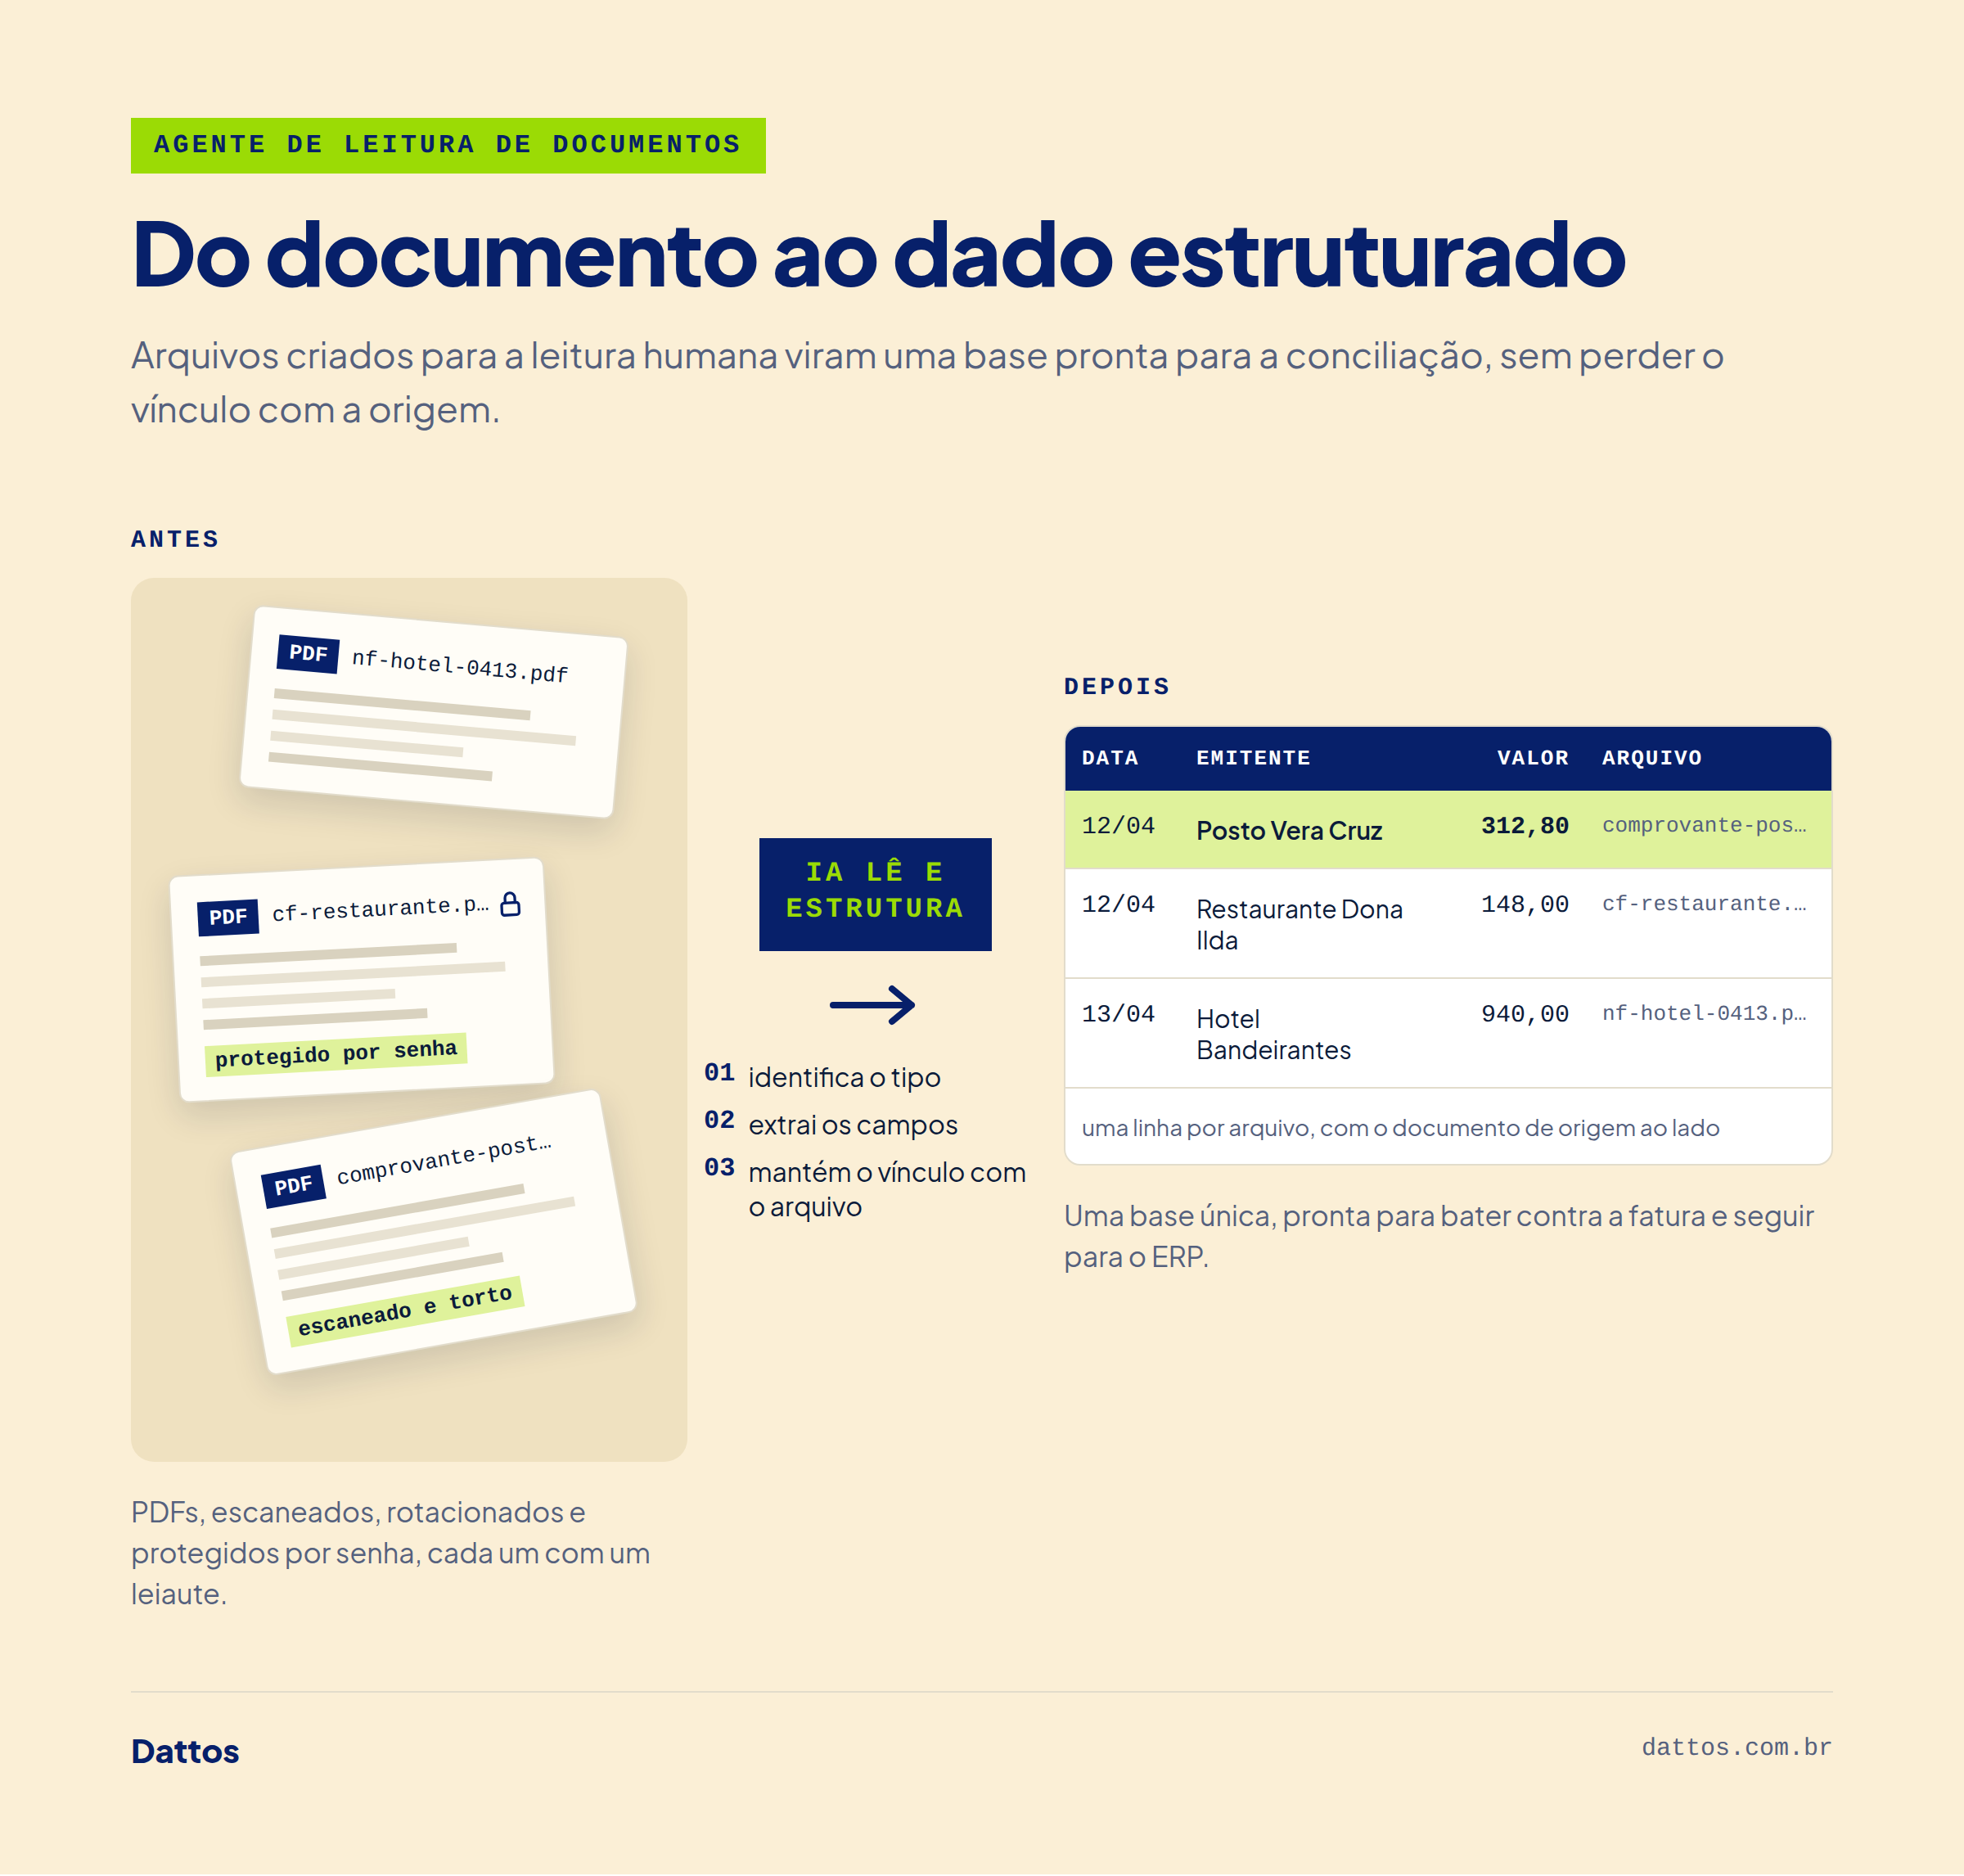
Imagine um lote de 2.480 notas fiscais. O número é apenas um exemplo para visualizar a escala. Em um processo manual, alguém precisaria abrir cada arquivo, localizar os campos, digitar os valores e revisar a planilha. A conciliação começaria somente depois desse trabalho de preparação.
Com o agente, o fluxo muda:
- Recebimento dos documentos: os arquivos são carregados em lote, inclusive os documentos escaneados, rotacionados ou protegidos por senha;
- Identificação do tipo: a inteligência artificial reconhece a natureza do documento e sugere os campos relevantes;
- Extração estruturada: o número da nota, o emitente, o CNPJ, a data, o valor e outros campos definidos viram colunas;
- Criação da base: os documentos do mesmo tipo formam uma tabela única, com uma linha relacionada a cada arquivo;
- Continuidade do processo: a base segue para o batimento com a fatura, para a validação das regras e para a integração com o ERP.
Ler os caracteres é apenas uma parte do trabalho. O ganho aparece quando o conteúdo extraído mantém uma estrutura consistente e conserva o vínculo com o arquivo de origem.
Na plataforma Dattos, os boletos, as notas fiscais, os extratos, os holerites, as apólices e os laudos — inclusive os arquivos escaneados ou protegidos por senha — podem virar dados estruturados. A inteligência artificial identifica o tipo do documento e sugere os campos a extrair.
Assim, a nota deixa de ser uma pendência isolada em uma pasta. Ela passa a alimentar a conciliação, a contabilização ou o ERP, com rastreabilidade entre o documento e o dado.
Como nós, da Dattos, ajudamos na conciliação de cartão corporativo?
Depois que as três fontes estão preparadas, nós, da Dattos, atuamos como a camada que as conecta e executa o batimento. A operação pode reunir as faturas, os feeds de cartão, os ERPs, os sistemas de despesas, as notas fiscais e os repositórios corporativos.
A plataforma conecta mais de 2.400 fontes de dados. Em seguida, as regras personalizadas tratam as relações 1 para 1, 1 para N e N para N. As divergências seguem para um fluxo com os responsáveis, os prazos, as justificativas e as evidências.
Na prática, nós podemos ajudar a empresa a:
- Integrar as transações de diferentes emissores, cartões, empresas e sistemas;
- Transformar os documentos desestruturados em campos comparáveis;
- Padronizar as descrições, as datas, os valores, as moedas e os identificadores;
- Aplicar as regras de conciliação adequadas à política e à operação;
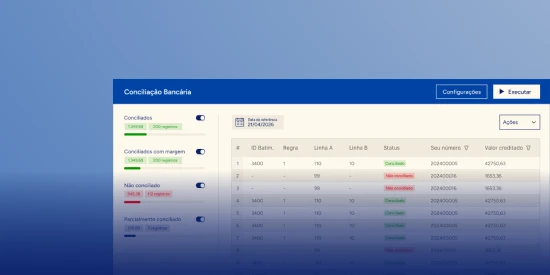
- Separar as transações conciliadas das exceções que exigem uma análise;
- Registrar as aprovações, as justificativas, os anexos e o histórico das alterações;
- Enviar os dados preparados ao ERP, ao fechamento ou a outras análises.
O princípio continua sendo aquele do início do artigo: a fatura, o documento e o contexto interno precisam contar a mesma história. A tecnologia organiza a evidência e aplica a regra da empresa; as pessoas permanecem responsáveis pelas decisões.
O que o case do Grupo Veneza ensina sobre a escala
The company case do Grupo Veneza abrange uma operação financeira mais ampla, e não somente os cartões corporativos. Ainda assim, ele ajuda a dimensionar o efeito da automação quando há muitos registros, empresas e contas.
O CSC processava manualmente mais de 400 mil linhas por mês, relacionadas a 148 contas contábeis e a 58 CNPJs. Com a Dattos, 336.734 das 408.045 linhas passaram a ser conciliadas automaticamente, o equivalente a 80% da operação financeira do CSC.
O projeto também eliminou um banco de 2.600 horas extras. O aprendizado aplicável aos cartões está na arquitetura: primeiro, as fontes são padronizadas; depois, o fluxo esperado é automatizado; por fim, o time concentra a energia nas pendências.
Os resultados do Grupo Veneza não representam uma promessa para qualquer operação. Eles mostram, com números reais, o que pode mudar quando o volume deixa de ser conferido linha por linha em planilhas.
FAQ: o que mais você precisa saber sobre conciliação de cartão corporativo?
Ao longo do artigo, percorremos os três relatos do gasto e a forma de conectá-los. As perguntas abaixo resolvem as dúvidas práticas que costumam aparecer quando a empresa começa a organizar a rotina.
Com que frequência a conciliação de cartão corporativo deve ser feita?
A frequência deve acompanhar o volume e o risco da operação. As empresas com muitos cartões se beneficiam das rotinas diárias ou semanais. O fechamento mensal permanece como uma validação final, e não como o início da conferência.
Quais documentos são necessários para conciliar uma fatura corporativa?
O conjunto mínimo inclui a fatura ou o feed de transações, a nota fiscal ou o comprovante, a identificação do portador e o registro interno. Conforme a política, também podem ser exigidos o pedido, o contrato, a justificativa, o centro de custo e a aprovação.
O que fazer quando o colaborador não envia o comprovante?
Registre a pendência, identifique o responsável e aplique o prazo previsto na política. O fluxo deve impedir o encerramento silencioso da despesa. Quando a evidência não puder ser recuperada, a decisão precisa ter uma justificativa e uma aprovação compatíveis com o risco.
Um documento digitalizado pode ser usado na conciliação?
Sim, desde que as informações necessárias estejam legíveis. O agente de leitura de documentos da Dattos consegue tratar os arquivos digitalizados e convertê-los em dados estruturados. O arquivo original permanece relacionado às informações extraídas para apoiar a rastreabilidade.
A gestão de despesas e a conciliação de cartão corporativo são a mesma coisa?
Não. A gestão de despesas abrange a política, a solicitação, o uso, a aprovação, o orçamento e a prestação de contas. A conciliação confirma que cada cobrança está comprovada, classificada e refletida corretamente nos registros.
É preciso trocar o ERP ou o emissor do cartão para automatizar?
Isso depende da arquitetura existente, mas a automação pode funcionar como uma camada de integração. A Dattos recebe os dados por arquivos, APIs, bancos de dados, SFTP e outras conexões. O desenho deve considerar as fontes disponíveis e o nível de automação desejado.