

The conciliação contábil parece simples quando todos os saldos fecham. Mas você já olhou para uma conta zerada e, ainda assim, sentiu que alguma coisa não estava certa?
Depois de acompanhar operações com milhões de registros, eu aprendi a desconfiar do conforto de um saldo que apenas bate. Duas falhas de mesmo valor podem se anular. Uma integração pode repetir o mesmo erro durante meses. Enquanto isso, uma pendência pode atravessar vários fechamentos sem chegar a quem deveria resolvê-la.
Isso me fez pensar muito, para dizer a verdade.
Existe uma ideia do Sistema Toyota de Produção que traduz bem essa inquietação. O princípio de jidoka é descrito pela Toyota como “automação com participação humana”. Quando surge uma anomalia, o próprio processo deve percebê-la, torná-la visível e chamar alguém capaz de decidir. Dessa forma, as pessoas deixam de vigiar o fluxo inteiro e concentram sua atenção no que realmente exige julgamento.
Quando conheci esse princípio, eu enxerguei imediatamente uma conexão com a conciliação. Nós, da Dattos, buscamos fazer o sistema absorver o volume, reconhecer correspondências e preservar o contexto. A equipe, então, investiga a causa, decide o tratamento e melhora a regra para o ciclo seguinte. Quanto mais cedo a exceção aparece, menor tende a ser o custo de entendê-la.
É esse raciocínio que vai conduzir o artigo. Primeiro, eu vou mostrar o que uma conta conciliada precisa provar. Depois, vamos percorrer o processo, tratar divergências e entender onde a inteligência artificial realmente ajuda, sem abrir mão de critério, evidência e responsabilidade.
Conciliação contábil: o que ela precisa provar?
Conciliação contábil é o procedimento de comparar uma conta do livro Razão, em saldo e lançamentos, com uma fonte capaz de comprová-la. Essa fonte pode ser externa, como um extrato bancário ou uma confirmação. Também pode ser interna, como o módulo de estoque, a folha ou o relatório de contas a receber.
Quando eu explico esse processo, porém, gosto de ir além da conferência. Para mim, uma conta só está realmente conciliada quando outra pessoa consegue compreender o saldo, refazer o caminho da análise e chegar à mesma conclusão.
Por trás dessa definição existe uma pergunta mais importante: por que esse saldo está aqui? Para respondê-la, a equipe precisa demonstrar que o registro está completo, existe, foi mensurado corretamente, pertence à conta adequada e entrou no período certo.
Quando surge uma divergência, o trabalho continua. É preciso distinguir um erro contábil de uma diferença temporal, uma estimativa, uma pendência documental ou um evento ainda em processamento. Sem essa classificação, a equipe enxerga o número, mas continua sem entender o fato econômico.
The ITG 2000 (R1), do Conselho Federal de Contabilidade, exige que a escrituração tenha suporte documental. Na falta de um documento externo ou interno, outros elementos devem comprovar o fato contábil. Além disso, os registros relacionados precisam ser identificáveis de forma unívoca. A norma não apresenta um roteiro chamado “conciliação mensal”. Contudo, ela mostra por que lançamento, documento e evidência precisam permanecer conectados.
The company CPC 00 (R2), por sua vez, trata a representação fidedigna e a verificabilidade como características da informação financeira útil. Na rotina, a conciliação ajuda a transformar esses conceitos em um controle reproduzível.
Por isso, uso uma definição operacional muito simples: conciliar significa explicar o saldo com evidência e controlar tudo o que ainda depende de ação. Quando outra pessoa consegue refazer o caminho e chegar à mesma conclusão, o controle começa a ganhar consistência.
Conciliação contábil, financeira e bancária são a mesma coisa?
Os três processos se relacionam, mas observam recortes diferentes da operação. Eu costumo separá-los pela pergunta que cada um precisa responder. A conciliação bancária compara extratos com os registros internos de caixa ou tesouraria. Ela costuma revelar tarifas não lançadas, pagamentos duplicados, depósitos em trânsito e diferenças de compensação.
A conciliação financeira acompanha fluxos como pagamentos, recebimentos, cartões, adquirentes e liquidações. Já a conciliação contábil verifica as contas que formam o balancete e as demonstrações. Dessa maneira, ela incorpora informações bancárias e financeiras, mas também alcança estoque, tributos, folha, empréstimos, imobilizado e operações entre empresas.
| Process | O que é comparado | Resultado esperado |
|---|---|---|
| Conciliação bancária | Extrato bancário versus controle de caixa ou lançamentos da conta Banco | Movimentações identificadas e saldo bancário explicado |
| Conciliação financeira | Sistemas e relatórios de pagamentos, recebimentos, adquirentes ou tesouraria | Fluxos operacionais validados e exceções encaminhadas |
| Conciliação contábil | Razão e balancete versus módulos auxiliares, documentos e fontes independentes | Contas suportadas, diferenças explicadas e ajustes aprovados |
Os nomes variam entre empresas, principalmente quando financeiro, tesouraria e contabilidade dividem responsabilidades. Antes de discutir a nomenclatura, eu procuro quatro definições. Qual base é oficial? Qual fonte a comprova? Quem trata a exceção? Onde a decisão fica registrada?
Essa clareza também evita um erro comum. A conciliação bancária pode estar concluída e, mesmo assim, a conta contábil continuar incorreta. Isso acontece quando a movimentação do banco foi identificada, mas a contabilização entrou com conta, competência ou valor inadequado.
Por que a conciliação contábil interfere nas decisões da empresa?
Uma conta não conciliada raramente fica isolada. Um fornecedor omitido reduz o passivo e a despesa. Um recebível sem perspectiva real de liquidação pode inflar o ativo. Um estoque incorreto altera custo, margem e patrimônio. Consequentemente, a divergência chega ao balanço, à DRE e às decisões tomadas a partir deles.
É aqui que eu gosto de fazer uma pausa. Muitas empresas tratam a conciliação como uma atividade posterior ao fechamento, quase como uma arrumação. Porém, quando a conferência acontece perto da origem, a equipe ainda consegue recuperar documentos, conversar com o responsável e corrigir o período adequado.
Quando tudo se acumula para o fim do ano, a investigação começa tarde. Além disso, a memória operacional diminui, os arquivos são sobrescritos e a pendência ganha novas camadas. Por isso, uma rotina consistente ajuda a empresa a:
- Reduzir distorções nas demonstrações: a rotina localiza omissões, duplicidades, classificações indevidas e erros de corte;
- Encurtar o fechamento contábil: as pendências são acompanhadas ao longo do período, antes de se acumularem;
- Sustentar auditorias e revisões: evidências, justificativas, histórico e aprovação permanecem conectados;
- Melhorar decisões de caixa, crédito e investimento: Os saldos passam a representar melhor a realidade operacional;
- Dar uma base mais segura para avaliar lucro e distribuições: despesas, obrigações e perdas ainda não reconhecidas deixam de distorcer o resultado;
- Identificar padrões de falha: cadastros incorretos e integrações que repetem a mesma exceção ficam mais visíveis;
- Fortalecer a segregação de funções: fica claro quem prepara, quem revisa e quem aprova os ajustes.
A conciliação também pode revelar transações incomuns e quebras de padrão. Entretanto, ela precisa conviver com controles de acesso, auditoria e investigação especializada. Seu papel é aumentar a visibilidade, organizar o tratamento e impedir que uma anomalia relevante permaneça silenciosa.
Quais contas e tipos de conciliação contábil merecem atenção?
Em tese, toda conta relevante precisa de uma forma de comprovação. Na prática, eu priorizaria materialidade, volume, volatilidade, risco de fraude, complexidade e impacto no fechamento. Esse olhar evita dois extremos: conciliar tudo com a mesma profundidade ou deixar uma conta sensível sem controle porque ela possui poucas transações.
| Conta ou tipo | Fonte de comparação mais comum | Divergências que costuma revelar |
|---|---|---|
| Bancos e aplicações | Extratos, posições de custódia e Razão | Tarifas, rendimentos, compensações, omissões e duplicidades |
| Clientes e contas a receber | Subledger, notas, boletos, recebimentos e aging | Baixas ausentes, inadimplência, créditos não identificados e corte |
| Fornecedores e contas a pagar | Subledger, faturas, contratos, pagamentos e confirmações | Obrigações omitidas, duplicidades, pagamentos sem baixa e classificação |
| Folha e encargos | Folha, provisões, guias, benefícios e pagamentos | Provisões incompletas, encargos incorretos e diferenças por centro de custo |
| Tributos | Apurações, guias, obrigações acessórias e Razão | Recolhimentos sem baixa, diferenças de base, créditos e saldos antigos |
| Estoques | Módulo de estoque, inventário físico, custos e Razão | Quantidade, custo, corte, perdas e movimentações não integradas |
| Imobilizado | Registro de bens, notas, baixas, depreciação e Razão | Ativos inexistentes, baixas pendentes, vida útil e depreciação incorretas |
| Empréstimos e investimentos | Contratos, cronogramas, posições e confirmações | Principal, juros, encargos, câmbio, classificação e vencimentos |
| Intercompany | Razões das entidades, faturas e confirmações | Diferenças de moeda, data, conta, contraparte e transações sem espelho |
O que muda entre uma conciliação sintética e uma analítica?
A conciliação sintética começa pelo saldo total. Ela mostra se o valor registrado no Razão coincide com a base de suporte. Essa visão ajuda a localizar rapidamente quais contas merecem investigação.
Depois, a conciliação analítica desce ao nível dos itens que formam o saldo: documento, transação, parcela, contraparte, data e valor. É nessa camada que a equipe identifica a origem da diferença e comprova a composição.
As duas análises se completam. Uma omissão de R$ 10 mil e uma duplicidade do mesmo valor produzem um saldo aparentemente correto. O sintético mostra que os totais batem; o analítico confirma se eles batem pelos motivos certos.
Com que frequência cada conta deve ser conciliada?
Não existe uma frequência universal. Mensal costuma ser um ponto de partida para contas materiais do fechamento, embora processos mais voláteis exijam controles diários ou semanais. Eu prefiro definir a periodicidade pelo tempo disponível para reagir ao risco.
- Diária ou intradiária: bancos, meios de pagamento, Pix, liquidações e outras contas com alto volume ou necessidade rápida de resposta;
- Semanal: recebíveis, pagamentos e contas transitórias cuja acumulação dificultaria a investigação no fim do mês;
- Mensal: contas patrimoniais relevantes, folha, tributos, estoques, imobilizado, empréstimos e intercompany;
- Trimestral ou anual: revisões complementares de contas estáveis e de baixo risco, quando essa frequência for compatível com o fechamento.
Volume, sozinho, não resolve a decisão. Uma conta com poucos movimentos pode envolver estimativa, moeda estrangeira, parte relacionada ou valor material. Assim, a política também deve considerar prazo de correção, disponibilidade da evidência, exigências regulatórias e dependência de outros times.
Quais documentos e dados precisam estar disponíveis?
A documentação muda conforme a conta. Ainda assim, quando eu reviso o desenho de uma conciliação, espero encontrar pelo menos:
- Balancete e livro Razão do período;
- Relatórios auxiliares de contas a pagar e contas a receber;
- Extratos bancários, posições de investimentos e relatórios de adquirentes;
- Arquivos de folha, provisões, encargos e comprovantes de pagamento;
- Apurações fiscais, guias e obrigações acessórias;
- Relatórios de estoque, inventário físico e composição de custos;
- Contratos e cronogramas de empréstimos, investimentos e arrendamentos;
- Notas fiscais, faturas, recibos e confirmações que sustentem os lançamentos;
- Conciliação anterior, calendário do fechamento e pendências transportadas.
Reunir arquivos, contudo, ainda não garante uma população confiável. Antes do batimento, eu verificaria totais de controle, quantidade de registros, período, entidade, moeda, sinal e data de extração. Em seguida, padronizaria campos como códigos, datas, CNPJ e números de documento.
Parece detalhe até uma regra interpretar “00123” e “123” como documentos diferentes. Em escala, uma pequena inconsistência de estrutura fabrica milhares de falsas exceções. O alerta acende, mas aponta para o lugar errado.
Como fazer a conciliação contábil passo a passo?
Um fluxo maduro combina escopo, dados, critérios, investigação e revisão. Eu costumo organizar o processo em oito movimentos. Eles servem tanto para uma planilha controlada quanto para uma operação automatizada.
1. Defina o escopo, o risco e os responsáveis
Liste as contas, o período, a moeda, a entidade e as fontes de suporte. Para cada conta, defina preparador, revisor, aprovador, prazo e materialidade. Também deixe explícito quem pode autorizar um lançamento de ajuste.
Começar pelas responsabilidades evita uma pendência clássica: todos enxergam a diferença, mas ninguém sabe quem deve resolvê-la. Quando a exceção nasce sem dono, ela tende a envelhecer.
2. Extraia populações completas e valide os totais
Obtenha o Razão e as bases auxiliares diretamente dos sistemas, usando filtros documentados. Compare quantidade de linhas, saldos inicial e final, débitos e créditos com relatórios de controle. Se a população estiver incompleta, a taxa de batimento perde significado.
Além disso, registre a data de extração e identifique claramente o arquivo utilizado. Assim, duas pessoas não conciliam bases diferentes acreditando que trabalham sobre o mesmo período.
3. Padronize os dados antes de comparar
Normalize datas, moedas, sinais, casas decimais, identificadores e descrições. Corrija espaços e zeros à esquerda sem apagar a base original. Toda transformação precisa ser reproduzível.
Aqui, eu separo duas camadas do problema: o batimento dos dados e a governança do processo. Automatizar a primeira sem organizar a segunda apenas leva mais rápido até uma exceção sem responsável.
4. Defina regras de correspondência e tolerâncias
Escolha as chaves que identificam uma transação, como documento, valor, data, CNPJ, pedido ou identificador bancário. Em seguida, determine se o casamento será um para um, um para muitos ou muitos para muitos.
Quando houver tolerância de data, valor ou arredondamento, registre o limite e a justificativa. Uma tolerância ampla pode esconder diferenças recorrentes. Por isso, ela precisa ser compatível com o risco, aprovada e monitorada.
5. Compare primeiro o saldo e depois a composição
Comece pela visão sintética para localizar contas com diferença total. Depois, execute o batimento analítico e separe os itens correspondentes. O que restar formará a população de exceções.
Essa ordem dá direção à análise. O saldo indica onde olhar; a composição explica o que aconteceu. Entretanto, nenhuma linha deve ser usada em mais de um casamento, porque isso cria uma conciliação artificial.
6. Classifique cada divergência pela causa
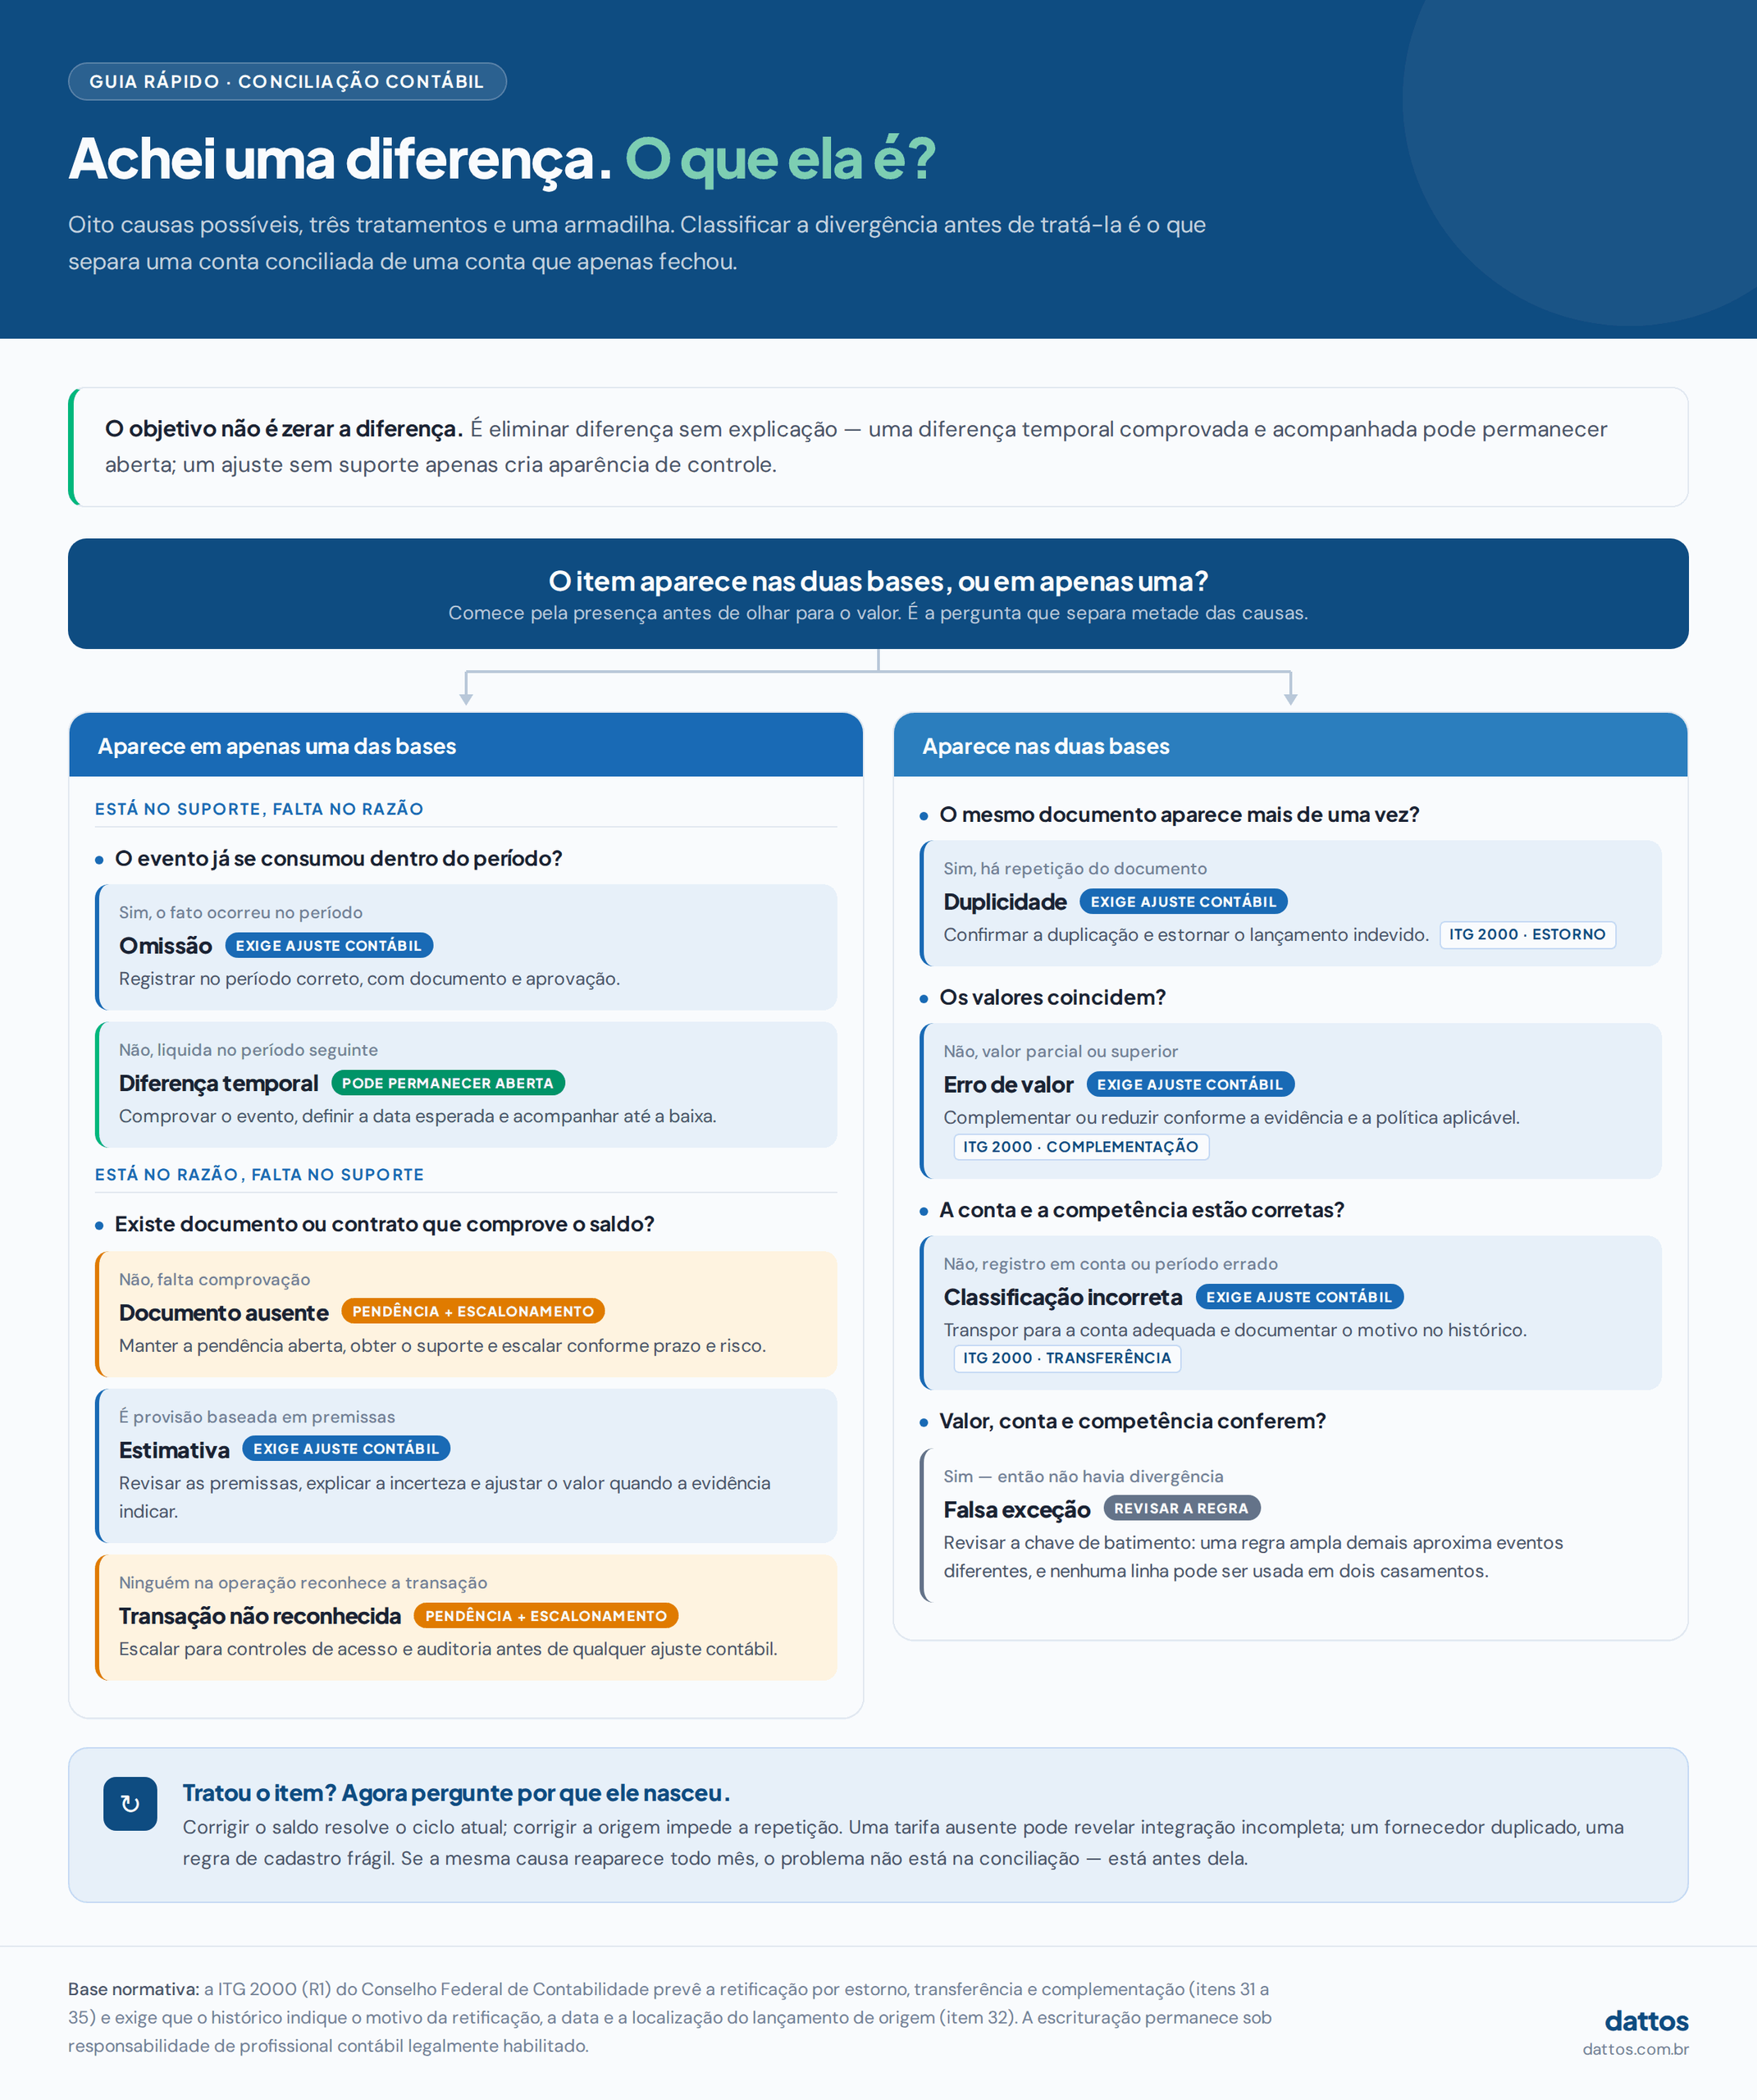
Agrupe as exceções em categorias úteis: diferença temporal, omissão, duplicidade, erro de valor, conta incorreta, documento ausente, estimativa, falha de integração ou transação não reconhecida.
Evite concentrar tudo em “outros”. Se essa categoria cresce todos os meses, o processo perde justamente a informação que poderia melhorar a origem.
7. Corrija o registro ou documente a pendência
Quando houver erro, prepare o lançamento adequado com evidência, histórico e aprovação. Quando a diferença for legítima e temporária, registre a causa, o valor, o prazo e o responsável. Se faltar suporte, mantenha a pendência aberta e solicite o documento.
A conciliação deve preservar a trilha do que aconteceu. Ajustes precisam seguir a política contábil da empresa e ser realizados por profissional habilitado quando envolverem escrituração.
8. Revise, aprove e acompanhe o ciclo seguinte
O revisor confirma a completude das bases, testa itens relevantes e avalia as justificativas. Depois, verifica se os ajustes foram contabilizados e se a evidência sustenta a conclusão.
No ciclo seguinte, a equipe retorna às pendências antigas. Esse movimento fecha o controle e mostra quais falhas precisam de correção na origem. É aqui que a conciliação deixa de repetir trabalho e começa a aprender.
Como tratar divergências sem forçar os saldos a coincidir?
Eu parto de um princípio simples: o objetivo é eliminar diferenças sem explicação. Uma diferença temporal, comprovada e acompanhada pode permanecer aberta até a liquidação. Um ajuste sem suporte, por outro lado, apenas cria uma aparência de controle.
| Tipo de divergência | Exemplo | Tratamento adequado |
|---|---|---|
| Diferença temporal | Transação registrada em uma base e liquidada na outra no dia seguinte | Comprovar o evento, definir a data esperada e acompanhar até a baixa |
| Omissão | Tarifa, fatura ou provisão existente no suporte e ausente no Razão | Registrar no período correto, com documento e aprovação |
| Duplicidade | Mesmo documento contabilizado duas vezes | Confirmar a duplicação e estornar o lançamento indevido |
| Classificação incorreta | Despesa ou obrigação registrada na conta errada | Transferir para a conta adequada e documentar o motivo |
| Erro de valor | Lançamento registrado por valor parcial ou superior | Complementar ou reduzir conforme a evidência e a política aplicável |
| Documento ausente | Saldo sem contrato, nota ou outra comprovação | Manter a pendência, obter suporte e escalar conforme prazo e risco |
| Estimativa | Provisão baseada em premissas que mudaram | Revisar premissas, explicar a incerteza e ajustar quando necessário |
A ITG 2000 (R1) prevê estorno, transferência e complementação para retificar lançamentos. Além disso, o histórico deve indicar motivo, data e localização do registro de origem. Portanto, corrigir significa reconstruir a lógica do fato, e não inserir um número até a coluna fechar.
Também vale separar a causa da correção. Uma tarifa ausente exige contabilização, enquanto a recorrência pode revelar uma integração incompleta. Um fornecedor duplicado exige estorno, mas também pode pedir uma nova regra de cadastro. A boa conciliação resolve o saldo atual e reduz a chance de repetição.
Como funciona um exemplo prático de conciliação contábil?
Vamos imaginar que, em 31 de agosto, a conta Banco apresente R$ 248.430,00 no Razão e R$ 246.980,00 no extrato. A diferença é de R$ 1.450,00. Ao confrontar os lançamentos, o analista encontra dois débitos bancários sem registro contábil no período.
| Composição | Valor |
|---|---|
| Saldo da conta Banco no Razão antes dos ajustes | R$ 248.430,00 |
| Tarifa bancária debitada e não registrada | (R$ 250,00) |
| Pagamento a fornecedor debitado e não registrado | (R$ 1.200,00) |
| Saldo contábil após os lançamentos suportados | R$ 246.980,00 |
| Saldo no extrato bancário | R$ 246.980,00 |
Nesse cenário, os R$ 250,00 exigem o registro da tarifa. Já os R$ 1.200,00 exigem o reconhecimento do pagamento e a baixa correspondente, sempre com os documentos e aprovações aplicáveis. Após os lançamentos, os saldos coincidem.
Agora, vamos alterar um detalhe. Suponha que os R$ 1.200,00 correspondam a uma transferência iniciada no último dia do mês e concluída no dia seguinte. Conforme os fatos, a política contábil e as evidências, pode existir uma diferença temporal a acompanhar.
O valor permaneceu igual, mas a causa mudou. Consequentemente, o tratamento também mudou. É por isso que comparar números representa apenas metade do trabalho.
Uma memória de conciliação útil registra conta, período, fontes, saldos, diferenças, causa, responsável, prazo, evidência, ajuste, preparador, revisor e aprovação. Esses campos preservam o contexto e permitem que o próximo ciclo comece do ponto certo.
O que muda na conciliação contábil no Brasil a partir de 2027?
Em 2027, a conciliação contábil ficará mais importante para empresas que precisam atravessar a transição tributária sem perder a explicação dos saldos. CBS e IBS já começaram a aparecer no ambiente operacional em 2026. A partir do ano seguinte, PIS e Cofins deixam de existir, a CBS passa à cobrança efetiva e o IBS permanece em transição.
Segundo o cronograma da Receita Federal, entre 2029 e 2032, o IBS cresce gradualmente enquanto ICMS e ISS diminuem. O modelo entra em vigor integralmente em 2033. Durante esse intervalo, a contabilidade precisará explicar saldos formados por regras, períodos e tributos diferentes.
The apuração assistida do IBS aumenta essa necessidade. O sistema oficial processa documentos fiscais eletrônicos e organiza a apuração de forma centralizada. Na rotina, a equipe terá de conciliar o que saiu dos documentos, o que foi reconhecido no ERP, o que apareceu na apuração e o que chegou ao Razão.
Também em 2027, a IFRS 18 passa a valer para períodos anuais iniciados em ou após 1º de janeiro, substituindo a IAS 1. Para companhias que reportam em IFRS ou integram grupos que consolidam nesse padrão, as novas categorias de receitas e despesas na demonstração do resultado, entre elas operação, investimento e financiamento, e os novos subtotais exigem atenção às classificações que alimentam as demonstrações.
Se eu estivesse preparando o fechamento agora, priorizaria quatro movimentos:
- Separar contas e regras de transição: identificar quais saldos ainda pertencem aos tributos atuais e quais já refletem CBS ou IBS;
- Conciliar documento, apuração, ERP e Razão: confirmar que o mesmo fato mantém valor, período, entidade e tratamento compatíveis em todas as camadas;
- Monitorar créditos, estornos e diferenças temporais: evitar que exceções de um regime sejam carregadas sem explicação para o período seguinte;
- Revisar classificações relevantes para o IFRS 18: antecipar ajustes no plano de contas, nos mapeamentos e nas evidências usadas para apresentar o resultado.
Eu começaria agora. Quando o primeiro fechamento de 2027 chegar, a equipe já deveria conhecer as novas contas, os pontos de controle e os responsáveis por cada diferença. Assim, a mudança regulatória entra no processo como regra testada, com menos investigação improvisada durante o fechamento.
O que pesquisas recentes revelam sobre a IA em finanças?
A inteligência artificial já entrou na agenda das áreas financeiras. Entretanto, adoção e valor ainda avançam em velocidades diferentes. Quando eu olho para as pesquisas mais recentes, essa distância ajuda a entender por que algumas iniciativas escalam e outras ficam presas em pilotos.
Na pesquisa de 2025 do Gartner com 183 CFOs e líderes financeiros, 59% disseram usar IA em suas funções. Detecção de erros e anomalias apareceu entre os casos mais adotados, com 34%. Contudo, 91% relataram impacto inicial baixo ou moderado. Qualidade e disponibilidade dos dados continuaram entre os maiores obstáculos.
Em maio de 2026, outro levantamento do Gartner com 204 líderes financeiros aprofundou a mesma tensão. Entre as organizações que adotaram IA, 66% apontaram eficiência e produtividade como benefício principal. Ao mesmo tempo, 63% disseram que a implantação havia avançado mais lentamente do que o esperado em 2025.
Em julho de 2026, um levantamento do Gartner mostrou onde essa energia está concentrada. Entre 204 líderes financeiros consultados em março, 45% disseram que seus investimentos em IA estavam mais voltados à produtividade. Apenas 20% os direcionavam principalmente à qualidade das decisões. Esse dado me chama atenção porque conciliar mais rápido só cria valor quando o resultado também fica mais confiável e explicável.
The pesquisa global de CFOs da EY publicada em 2026 chega a uma conclusão parecida por outro caminho. Embora 80% esperem modelos de negócio apoiados por IA nos próximos 12 meses, apenas 21% classificam a preparação de suas áreas financeiras como avançada ou líder. Além disso, 61% citam qualidade dos dados e vieses como uma barreira central para investir em novas ferramentas.
Quando leio esses números em conjunto, eu não vejo uma rejeição à tecnologia. Vejo um aviso sobre a base que precisa existir antes dela. A IA ganha valor quando encontra dados compreensíveis, regras testáveis, evidência disponível e pessoas capazes de revisar a decisão. Sem essa estrutura, a automação amplia a velocidade, mas também pode ampliar o erro.
Essa diferença entre adotar e gerar valor merece uma pausa.
O princípio de jidoka volta a fazer sentido aqui. A tecnologia precisa reconhecer a anomalia e direcionar a atenção humana. Para isso, antes de ensinar uma máquina a conciliar, a empresa deve conseguir explicar como uma boa conciliação funciona.
Quais etapas da conciliação contábil podem ficar mais rápidas com IA?
Na conciliação tradicional, grande parte do tempo é consumida antes da análise. Alguém baixa arquivos, ajusta colunas, corrige datas, cria fórmulas e procura correspondências. Quando a exceção finalmente aparece, o prazo do fechamento já diminuiu. Eu considero esse atraso uma das maiores perdas escondidas do processo.
Com inteligência artificial e automação, esse fluxo pode começar pela integração das fontes e pela preparação dos dados. Em seguida, a tecnologia sugere chaves, identifica padrões, aplica regras de batimento e separa exceções. Dessa forma, o analista dedica mais tempo à causa e menos tempo à procura.
Na prática, eu concentraria a IA nas etapas em que volume e repetição consomem tempo antes do julgamento:
- Preparar e padronizar os dados: organizar colunas, datas, moedas, sinais, identificadores e descrições antes do batimento;
- Validar a completude das bases: comparar totais de controle, períodos, entidades, quantidades e saldos para revelar arquivos incompletos;
- Sugerir chaves e regras de correspondência: avaliar combinações de documento, valor, data, contraparte e outros campos disponíveis;
- Encontrar correspondências complexas: pesquisar relações de um para um, um para muitos e muitos para muitos em grandes volumes;
- Classificar e priorizar exceções: agrupar diferenças por causa provável, valor, recorrência, idade e risco para orientar a fila do analista;
- Identificar causas recorrentes: reconhecer padrões ligados a cadastros, integrações, tolerâncias ou regras que precisam ser revistas;
- Organizar evidências e a memória inicial: estruturar fontes, testes, pendências e lacunas para acelerar a revisão, sem inventar informações ausentes.
O ganho aparece quando o analista recebe uma população validada e uma lista de exceções organizada. A partir daí, ele consegue investigar as causas com mais tempo e contexto.
Ainda assim, eu não entregaria todas as decisões à máquina. Materialidade, competência, estimativas e evidências exigem contexto contábil. Por isso, a revisão humana continua presente, principalmente quando a divergência pode alterar o resultado ou gerar risco regulatório.
Na arquitetura que nós construímos para o Dattos AI, multiagentes apoiam captura, preparação, conciliação, análise e melhoria contínua. O usuário valida ou edita as regras sugeridas por texto. Depois, o sistema processa as correspondências em escala, mantém as inconsistências visíveis e monitora oportunidades de novas regras.
Hoje, nossa plataforma integra mais de 2.400 fontes e processa mensalmente mais de 30 bilhões de dados. Entretanto, esses números de escala contam somente uma parte da história. Para mim, o ganho mais importante aparece quando a exceção chega com origem, evidência e responsável.
Em uma conciliação bancária com IA, por exemplo, registros contábeis e extratos podem ser comparados automaticamente. A equipe acompanha as diferenças, transações ausentes, evidências e aprovações em um fluxo rastreável. Assim, o alerta deixa de ser uma célula colorida em uma planilha e passa a fazer parte da governança.
Quais são os 5 prompts de IA para conciliação contábil?
Prompt bom não substitui desenho de processo. Ele ajuda a transformar uma dúvida ampla em uma análise verificável. Por isso, antes de copiar qualquer exemplo, indique a conta, o período, as fontes, os campos disponíveis e o resultado esperado.
Também existe um cuidado básico: use somente dados anonimizados ou um ambiente corporativo aprovado. Informações pessoais, bancárias, contratuais e saldos confidenciais não devem ser enviados a ferramentas públicas sem autorização e controles definidos.
- Valide a completude das bases
“Atue como revisor de conciliação contábil. Compare os totais de controle das bases [RAZÃO] e [BASE DE SUPORTE]. Verifique período, entidade, moeda, quantidade de registros, débitos, créditos e saldo final. Organize os testes em uma tabela com resultado, evidência e ação recomendada. Se algum campo não estiver disponível, sinalize a ausência e não invente valores.” - Sugira regras de correspondência
“Analise os campos disponíveis nas bases [A] e [B] e proponha regras de correspondência de um para um, um para muitos e muitos para muitos. Para cada regra, informe as chaves utilizadas, a tolerância necessária, o risco de falso positivo e um teste para validar o resultado. Não aplique a regra sem revisão humana.” - Classifique e priorize as divergências
“Classifique esta lista de divergências por causa provável: diferença temporal, omissão, duplicidade, erro de valor, conta incorreta, documento ausente, estimativa, falha de integração ou transação não reconhecida. Em seguida, priorize por valor, idade, recorrência e risco. Separe fatos confirmados de hipóteses e não determine lançamentos contábeis.” - Estruture a memória de conciliação
“Prepare uma memória inicial para a conta [CONTA], no período [PERÍODO], usando somente as informações fornecidas. Organize conta, entidade, moeda, fontes, totais de controle, saldo do Razão, saldo do suporte, diferenças, causas, evidências, responsáveis e prazos. Marque claramente todo campo que ainda dependa de confirmação.” - Encontre causas recorrentes
“Compare as exceções dos últimos seis períodos. Agrupe padrões recorrentes, quantifique frequência e valor, identifique em qual etapa cada diferença nasce e proponha um teste de causa-raiz. Para cada hipótese, indique a evidência que o analista precisa verificar antes de alterar uma regra, cadastro ou integração.”
Eu começaria pelo primeiro prompt. Uma regra sofisticada aplicada a uma população incompleta produz uma resposta convincente sobre a base errada. Depois de validar a entrada, os demais prompts ajudam a acelerar a investigação, documentar o raciocínio e encontrar melhorias para o ciclo seguinte.
O que nós, da Dattos, aprendemos com conciliações em escala?
Depois de mais de uma década acompanhando áreas financeiras, eu reconheço um padrão. O volume chama atenção primeiro, porém a dificuldade real costuma estar na combinação entre fontes, critérios e responsabilidades. Se cada sistema chama a mesma transação por um nome diferente, a exceção nasce antes do batimento.
Foi acompanhando operações assim que esse raciocínio deixou de ser apenas uma referência interessante para mim.
Nós, da Dattos, começamos esse trabalho pela preparação e pela padronização dos dados. Mais recentemente, a IA ampliou essa capacidade ao sugerir regras, encontrar padrões e monitorar oportunidades de melhoria. Ainda assim, o aprendizado operacional veio dos processos reais e das pessoas que precisavam confiar no resultado.
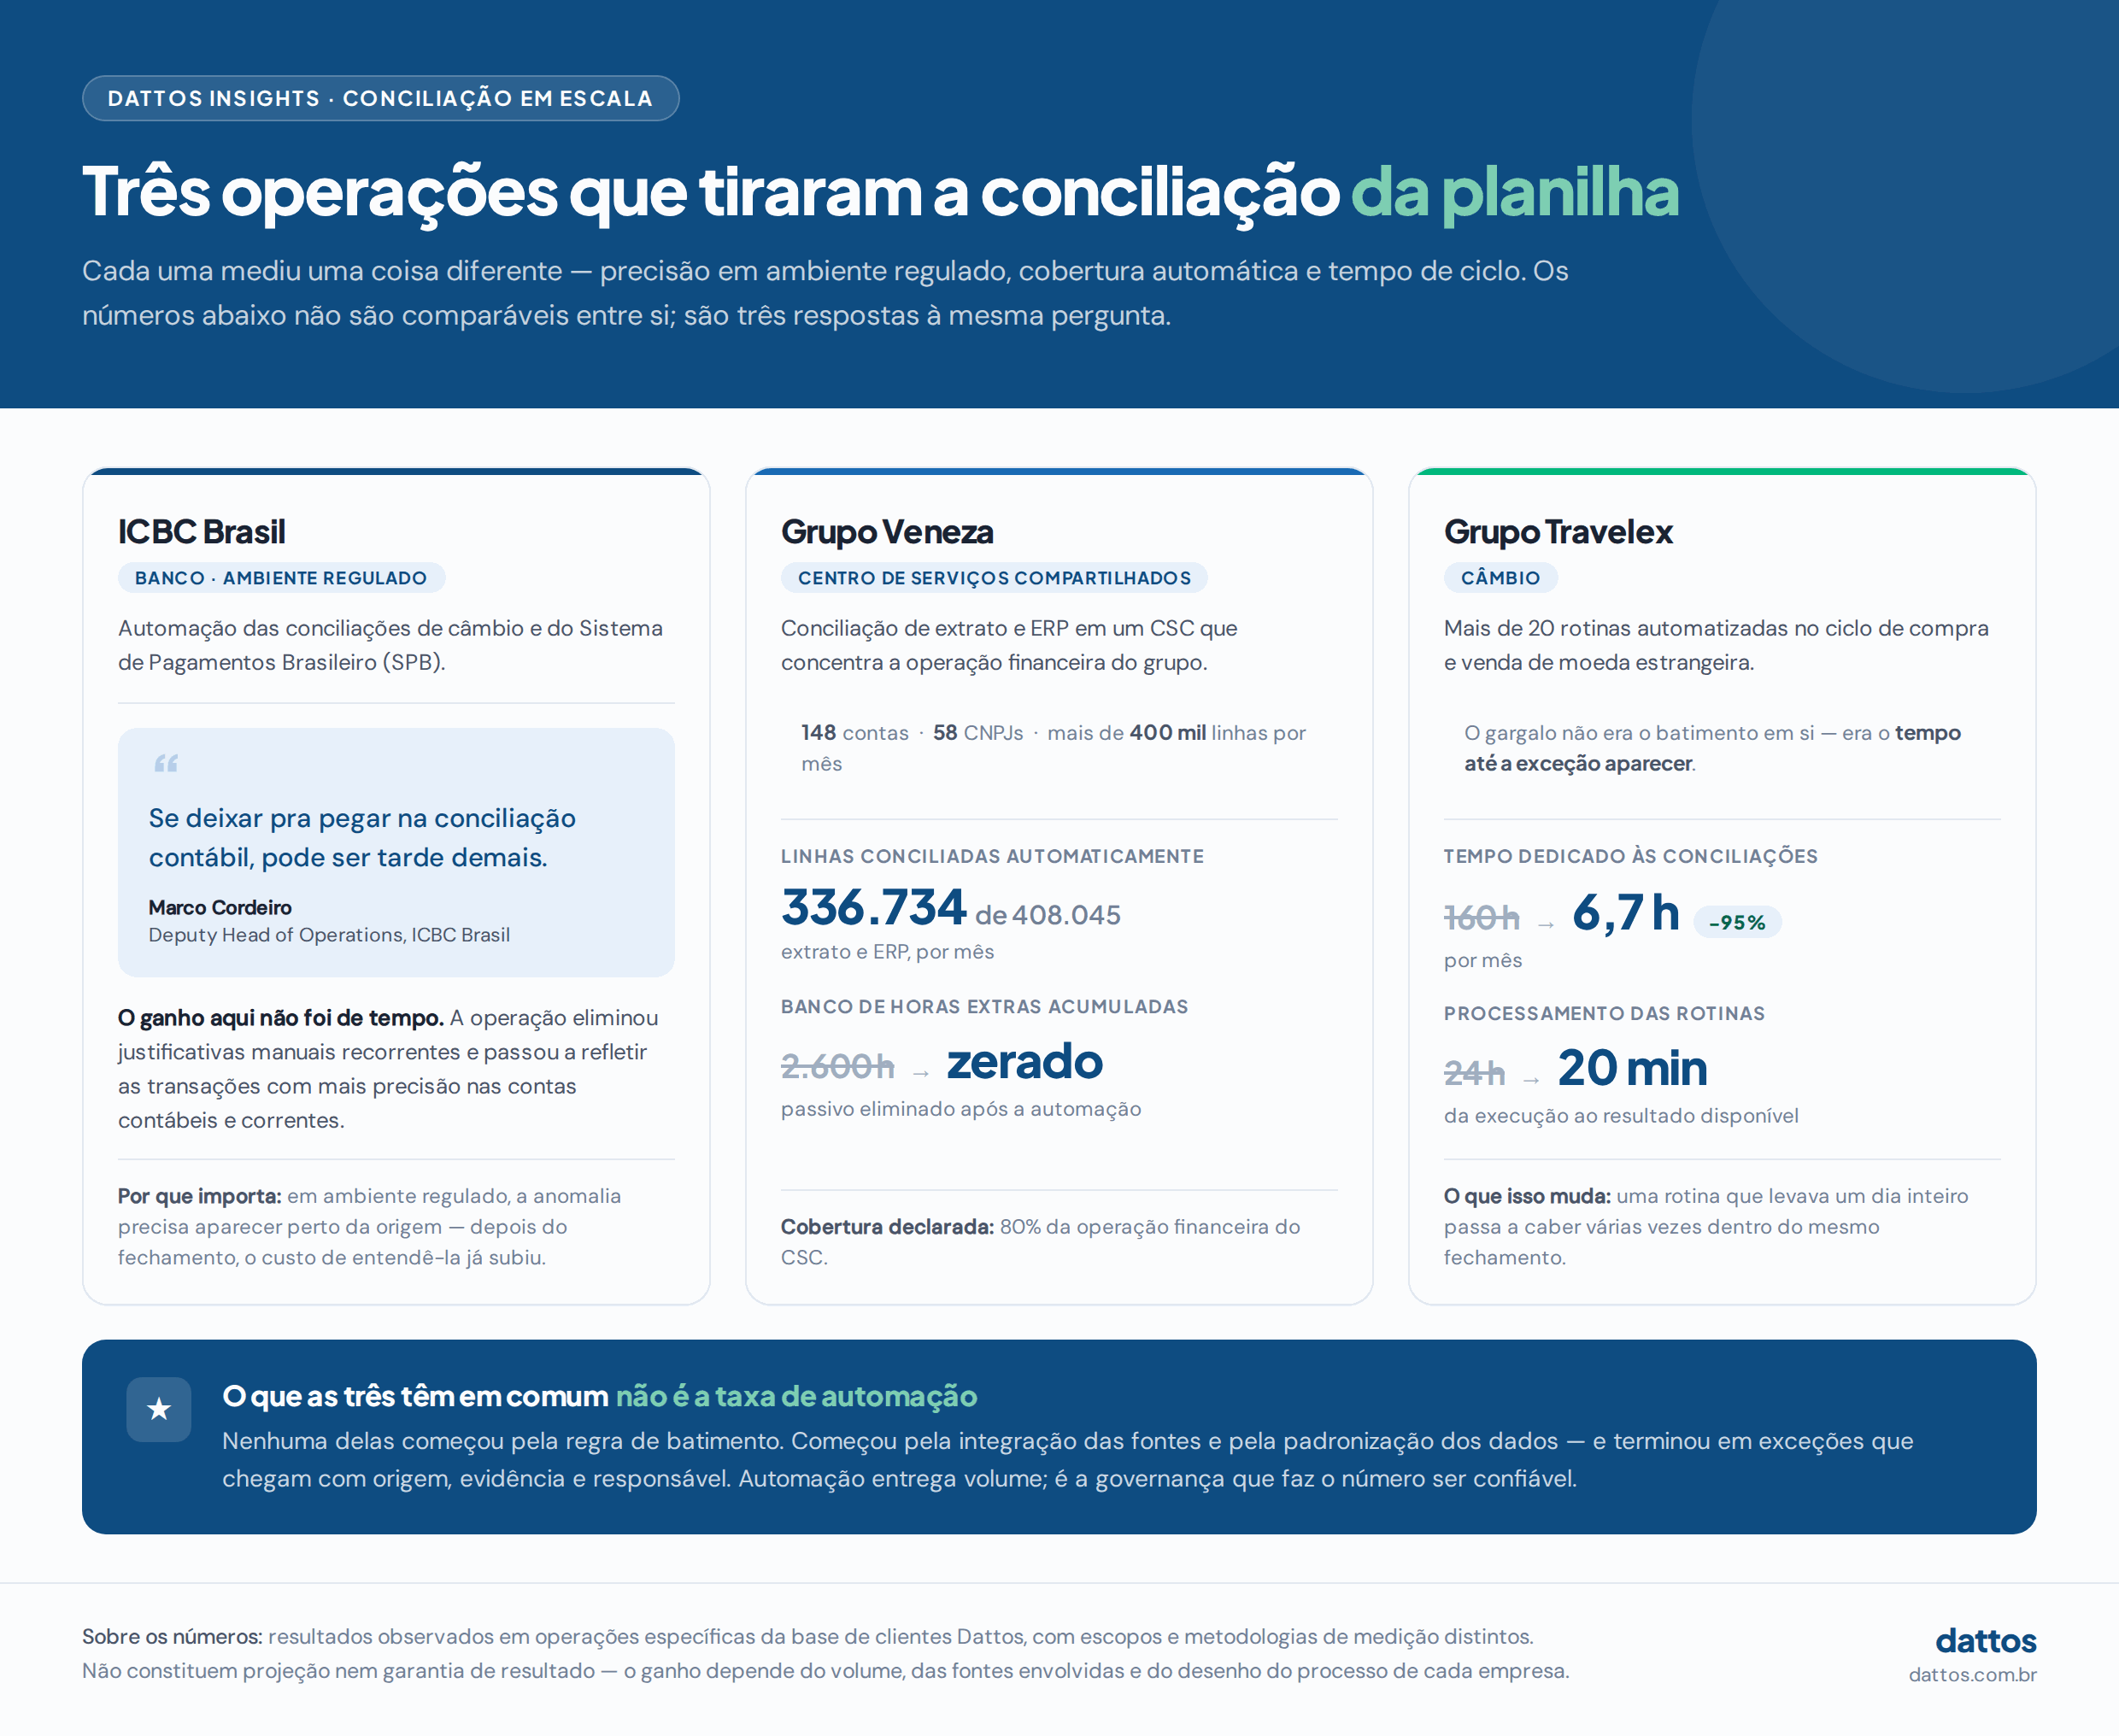
No ICBC Brasil, nós automatizamos conciliações de câmbio e do Sistema de Pagamentos Brasileiro. Com isso, a operação eliminou justificativas manuais recorrentes e passou a refletir transações com mais precisão em contas contábeis e correntes. Marco Cordeiro, Deputy Head of Operations, resumiu o risco de esperar demais: “se deixar pra pegar na conciliação contábil, pode ser tarde demais”.
Esse caso materializa a ideia que guia o artigo. A anomalia precisa aparecer perto da origem, quando ainda existe tempo para investigar e evitar reflexos posteriores. Em um ambiente regulado, velocidade e rastreabilidade caminham juntas.
No trabalho com o Grupo Veneza, o desafio envolvia mais de 400 mil linhas mensais, 148 contas e 58 CNPJs. Ao final, 336.734 das 408.045 linhas de extrato e ERP passaram a ser conciliadas automaticamente. Isso representa 80% da operação financeira do CSC. Além disso, o grupo zerou um banco de 2.600 horas extras acumuladas.
Já com o Grupo Travelex, nós automatizamos mais de 20 rotinas ligadas ao ciclo de compra e venda de moeda estrangeira. O tempo dedicado às conciliações caiu de 160 para 6,7 horas mensais, uma redução de 95%. O processamento dessas rotinas, que chegava a 24 horas, passou para 20 minutos.
Esses resultados vieram da combinação entre integração, regras, automação e governança. A camada de IA amplia essa base, principalmente na descoberta de padrões e na evolução das regras. Portanto, eu evitaria medir maturidade apenas pela taxa de automação. Uma operação madura também reduz pendências antigas, explica exceções e corrige causas recorrentes.
Se eu tivesse de resumir o que nós aprendemos, diria o seguinte: a melhor automação torna o fluxo normal quase invisível. Ao mesmo tempo, ela deixa o problema impossível de ignorar. É a aplicação financeira daquele alerta da linha de produção, agora acompanhado de dados, contexto e responsabilidade.
Quais erros mais enfraquecem a conciliação contábil?
Os erros visíveis, como duplicidade ou digitação incorreta, representam apenas uma parte do risco. O que mais me preocupa são os problemas de desenho, porque eles podem produzir uma conciliação aparentemente concluída enquanto a conta continua frágil.
- Conciliar somente o saldo final: duas falhas do mesmo valor podem se anular e esconder uma composição incorreta;
- Começar com bases incompletas: linhas ausentes podem ser confundidas com itens conciliados quando faltam totais de controle;
- Usar uma regra ampla demais: combinar apenas valor e data pode aproximar transações que pertencem a eventos diferentes;
- Criar tolerância sem política: diferenças pequenas e recorrentes podem acumular materialidade ou esconder falhas sistêmicas;
- Carregar pendências sem envelhecimento: um item atravessa fechamentos quando não possui responsável, prazo e decisão;
- Permitir que a mesma pessoa prepare e aprove: a ausência de revisão independente reduz a capacidade de detectar julgamentos inadequados;
- Sobrescrever planilhas e evidências: sem controle de alterações e histórico, a equipe perde a trilha de auditoria;
- Automatizar uma regra mal definida: a ferramenta executa o critério em escala, inclusive quando o critério está errado.
Eu uso uma pergunta simples para testar a qualidade do desenho: outra pessoa conseguiria reproduzir o processo, entender cada exceção e chegar à mesma conclusão? Se a resposta depender de quem criou a planilha, ainda existe risco operacional relevante.
Como saber se uma conta está realmente conciliada?
Antes de aprovar, eu olharia além da diferença final. Um checklist objetivo ajuda o revisor a preservar o critério entre pessoas, contas e períodos.
- O saldo do Razão está vinculado à entidade, conta, moeda e período corretos;
- A população de cada base foi validada por totais de controle;
- A fonte de suporte é apropriada para a natureza da conta;
- As regras de batimento estão documentadas e não reutilizam a mesma linha;
- As divergências possuem causa identificada, em vez de uma descrição genérica;
- Os itens temporários têm responsável, prazo e evidência;
- Os lançamentos de ajuste foram aprovados, contabilizados e referenciados;
- As pendências antigas foram revisadas e escaladas conforme o risco;
- O preparador e o revisor registraram a data e a aprovação;
- Nenhuma diferença sem explicação permaneceu aberta.
Essa última condição merece atenção. Uma conta pode ter itens conciliatórios abertos e ainda estar controlada, desde que estejam comprovados e acompanhados. Em contrapartida, uma conta com diferença zero pode continuar errada quando o batimento ligou transações sem relação.
Quais indicadores mostram a qualidade do processo?
Taxa de automação é útil, mas não conta a história inteira. Se eu tivesse de escolher uma métrica para olhar primeiro, começaria pelo envelhecimento das pendências. Uma exceção aberta por cinco ciclos costuma dizer mais sobre o processo do que milhares de linhas conciliadas automaticamente.
- Percentual de contas concluídas no prazo: mostra aderência ao calendário de fechamento;
- Taxa de conciliação automática: mede a parcela dos itens elegíveis conciliada sem intervenção manual;
- Volume e valor das exceções: evita observar apenas quantidade e ignorar materialidade;
- Aging das pendências: distribui itens por faixas de dias ou ciclos em aberto;
- Tempo médio de resolução: mede quanto a equipe leva para investigar e encerrar uma exceção;
- Recorrência por causa: revela problemas de cadastro, processo ou integração;
- Ajustes após o fechamento: sinaliza falhas de tempestividade ou revisão;
- Contas sem evidência ou aprovação: mede risco de governança, mesmo quando os saldos coincidem.
| Taxa de conciliação automática = itens conciliados sem intervenção manual / total de itens elegíveis x 100 |
O denominador precisa permanecer estável. Excluir os casos difíceis apenas para melhorar o percentual transforma uma métrica operacional em decoração. Além disso, quantidade e valor devem ser lidos juntos, porque uma única exceção material pode superar milhares de diferenças pequenas.
Quando a planilha deixa de ser suficiente?
Eu não trato a planilha como inimiga. Ela pode funcionar em processos simples, com baixo volume, poucas fontes e regras estáveis. O risco cresce quando o arquivo acumula extrações manuais, fórmulas frágeis, cópias concorrentes e dependência de quem o construiu.
Alguns sinais indicam que a arquitetura precisa evoluir:
- Bases com dezenas ou centenas de milhares de linhas;
- Múltiplos ERPs, bancos, adquirentes, moedas ou empresas;
- Regras de um para muitos e muitos para muitos difíceis de reproduzir;
- Fechamento dependente de uma pessoa ou arquivo local;
- Evidências, justificativas e aprovações espalhadas em e-mails e pastas;
- Auditoria que exige reconstruir o processo a cada solicitação.
Quando esses sinais aparecem, a automação deve começar pela preparação e pelo batimento repetitivo. Em seguida, a empresa organiza exceções, evidências, responsáveis e aprovações. Dessa maneira, a tecnologia libera capacidade sem remover o julgamento necessário.
Quais são as dúvidas mais comuns sobre conciliação contábil?
Até aqui, percorremos o processo da origem dos dados até a melhoria contínua. As respostas abaixo retomam dúvidas frequentes e ajudam a transformar o raciocínio em decisões práticas.
A conciliação contábil mensal é obrigatória?
A ITG 2000 (R1) não estabelece uma periodicidade geral chamada “conciliação mensal”. Ela exige escrituração apoiada por documentação e critérios aplicáveis. A frequência deve considerar risco, materialidade, volume e calendário de fechamento. Para contas patrimoniais relevantes, a revisão mensal costuma ser uma base prudente.
Quais contas devem ser conciliadas primeiro?
Comece pelas contas patrimoniais materiais e por aquelas com maior volume, volatilidade, julgamento ou exposição. Bancos, clientes, fornecedores, tributos, folha, estoques, empréstimos e intercompany costumam ser prioritários. Entretanto, a matriz de risco da empresa deve orientar a ordem.
É possível fazer conciliação contábil no Excel?
Sim. Uma planilha pode atender processos pequenos e estáveis quando possui controle de alterações, fórmulas protegidas, evidência e revisão. Conforme o volume, as fontes e os responsáveis aumentam, também crescem o esforço e o risco operacional.
Pequenas empresas também precisam conciliar?
Sim. O porte muda a complexidade do controle, mas não elimina a necessidade de entender os saldos. A orientação do CFC sobre escrituração alcança entidades independentemente de natureza e porte. Portanto, o processo pode ser proporcional ao risco, mantendo documentação e responsabilidade adequadas.
Toda diferença precisa ser zerada imediatamente?
Não. Toda diferença precisa ser explicada e controlada. Erros devem ser corrigidos. Já diferenças temporais comprovadas podem permanecer abertas até a liquidação, desde que possuam evidência, responsável e prazo.
Quem prepara e quem aprova a conciliação?
A estrutura varia conforme o porte. Sempre que possível, preparação e revisão devem ficar com pessoas diferentes. Ajustes relevantes seguem as alçadas da empresa, enquanto a escrituração permanece sob responsabilidade de profissional contábil legalmente habilitado.
A conciliação ajuda a detectar fraude?
Ela pode revelar transações não reconhecidas, duplicidades e alterações incomuns. Esse controle contribui para a detecção, mas precisa trabalhar junto com gestão de acessos, controles preventivos, auditoria e investigação.
Como usar o ChatGPT na conciliação contábil sem expor dados?
Use um ambiente corporativo aprovado, respeite as regras de acesso e compartilhe apenas o mínimo necessário. Em exemplos de teste, troque nomes, CNPJs, contas bancárias, contratos, identificadores e valores sensíveis por dados fictícios. Se o uso exigir arquivos reais, confirme antes as políticas de retenção, treinamento e acesso do fornecedor.
Mesmo com esses cuidados, valide cada resposta contra as fontes oficiais do processo. Uma saída generativa pode ajudar a organizar hipóteses e evidências, mas não deve aprovar sozinha um lançamento contábil.
A inteligência artificial elimina a revisão humana?
Não. A IA reduz preparação manual, sugere regras e encontra padrões em escala. Pessoas continuam responsáveis por materialidade, classificação, estimativas, aprovação de ajustes e conclusão sobre os fatos.
Qual é a diferença entre conciliar e fechar a contabilidade?
Conciliar significa validar contas e explicar divergências. O accounting closing inclui apropriações, provisões, revisões, consolidação e emissão das demonstrações. Portanto, a conciliação alimenta o fechamento e reduz o risco de ajustes tardios.
Como transformar a conciliação contábil em um controle contínuo?
Eu quero voltar ao princípio de jidoka que abriu nossa conversa. O fluxo segue, a anomalia acende um alerta e a pessoa certa entra em ação. Uma conciliação contínua aplica essa lógica aos dados financeiros.
Primeiro, a empresa torna o escopo visível. Depois, documenta critérios, integra fontes e define responsabilidades. Em seguida, direciona a equipe para as exceções. Por fim, usa o histórico das pendências para corrigir a origem e melhorar o próximo ciclo.
É nesse ponto que a inteligência artificial ganha função estratégica. Ela processa o repetitivo com consistência, encontra padrões e devolve às pessoas as decisões que exigem contexto. Ao mesmo tempo, evidências, aprovações e indicadores mantêm a transformação sob controle.
Na nossa solução de conciliações contábeis, nós integramos fontes, preparamos dados, aplicamos regras, destacamos exceções e organizamos a governança do processo. Se a sua equipe ainda gasta o fechamento procurando diferenças em arquivos, eu começaria mapeando uma conta crítica de ponta a ponta.
Durante esse diagnóstico, faça a pergunta que guiou todo o artigo: quanto tempo uma anomalia leva para aparecer diante de quem pode resolvê-la? A resposta mostra onde estão o retrabalho, a falsa exceção e a oportunidade real de automação.