
The company Cálculo de ICMS-ST parece simples quando a gente olha só para a fórmula. Tem base, alíquota, MVA, uma subtração no final e pronto. Só que, na prática, a tranquilidade costuma durar pouco.
Quando eu converso com times fiscais, a dúvida raramente termina em “qual é a fórmula?”. Logo aparecem outras: essa mercadoria ainda está sujeita à ST? A MVA é interna ou ajustada? Qual alíquota vale no destino? Tem FCP? Quem recolhe? E, principalmente, essa regra continua válida hoje?
Em 2026, esse cuidado ficou ainda mais importante porque duas agendas passaram a conviver de forma muito concreta. De um lado, o ICMS continua exigindo acompanhamento; do outro, CBS e IBS já começaram a entrar nos documentos e nos testes da Reforma Tributária.
Ao mesmo tempo, os estados seguem alterando o próprio ICMS. Em São Paulo, por exemplo, a Portaria SRE 34/2026 exclui diferentes grupos de mercadorias da substituição tributária a partir de 1º de outubro de 2026. Então um cadastro que estava certo em setembro pode precisar de outro tratamento no mês seguinte.
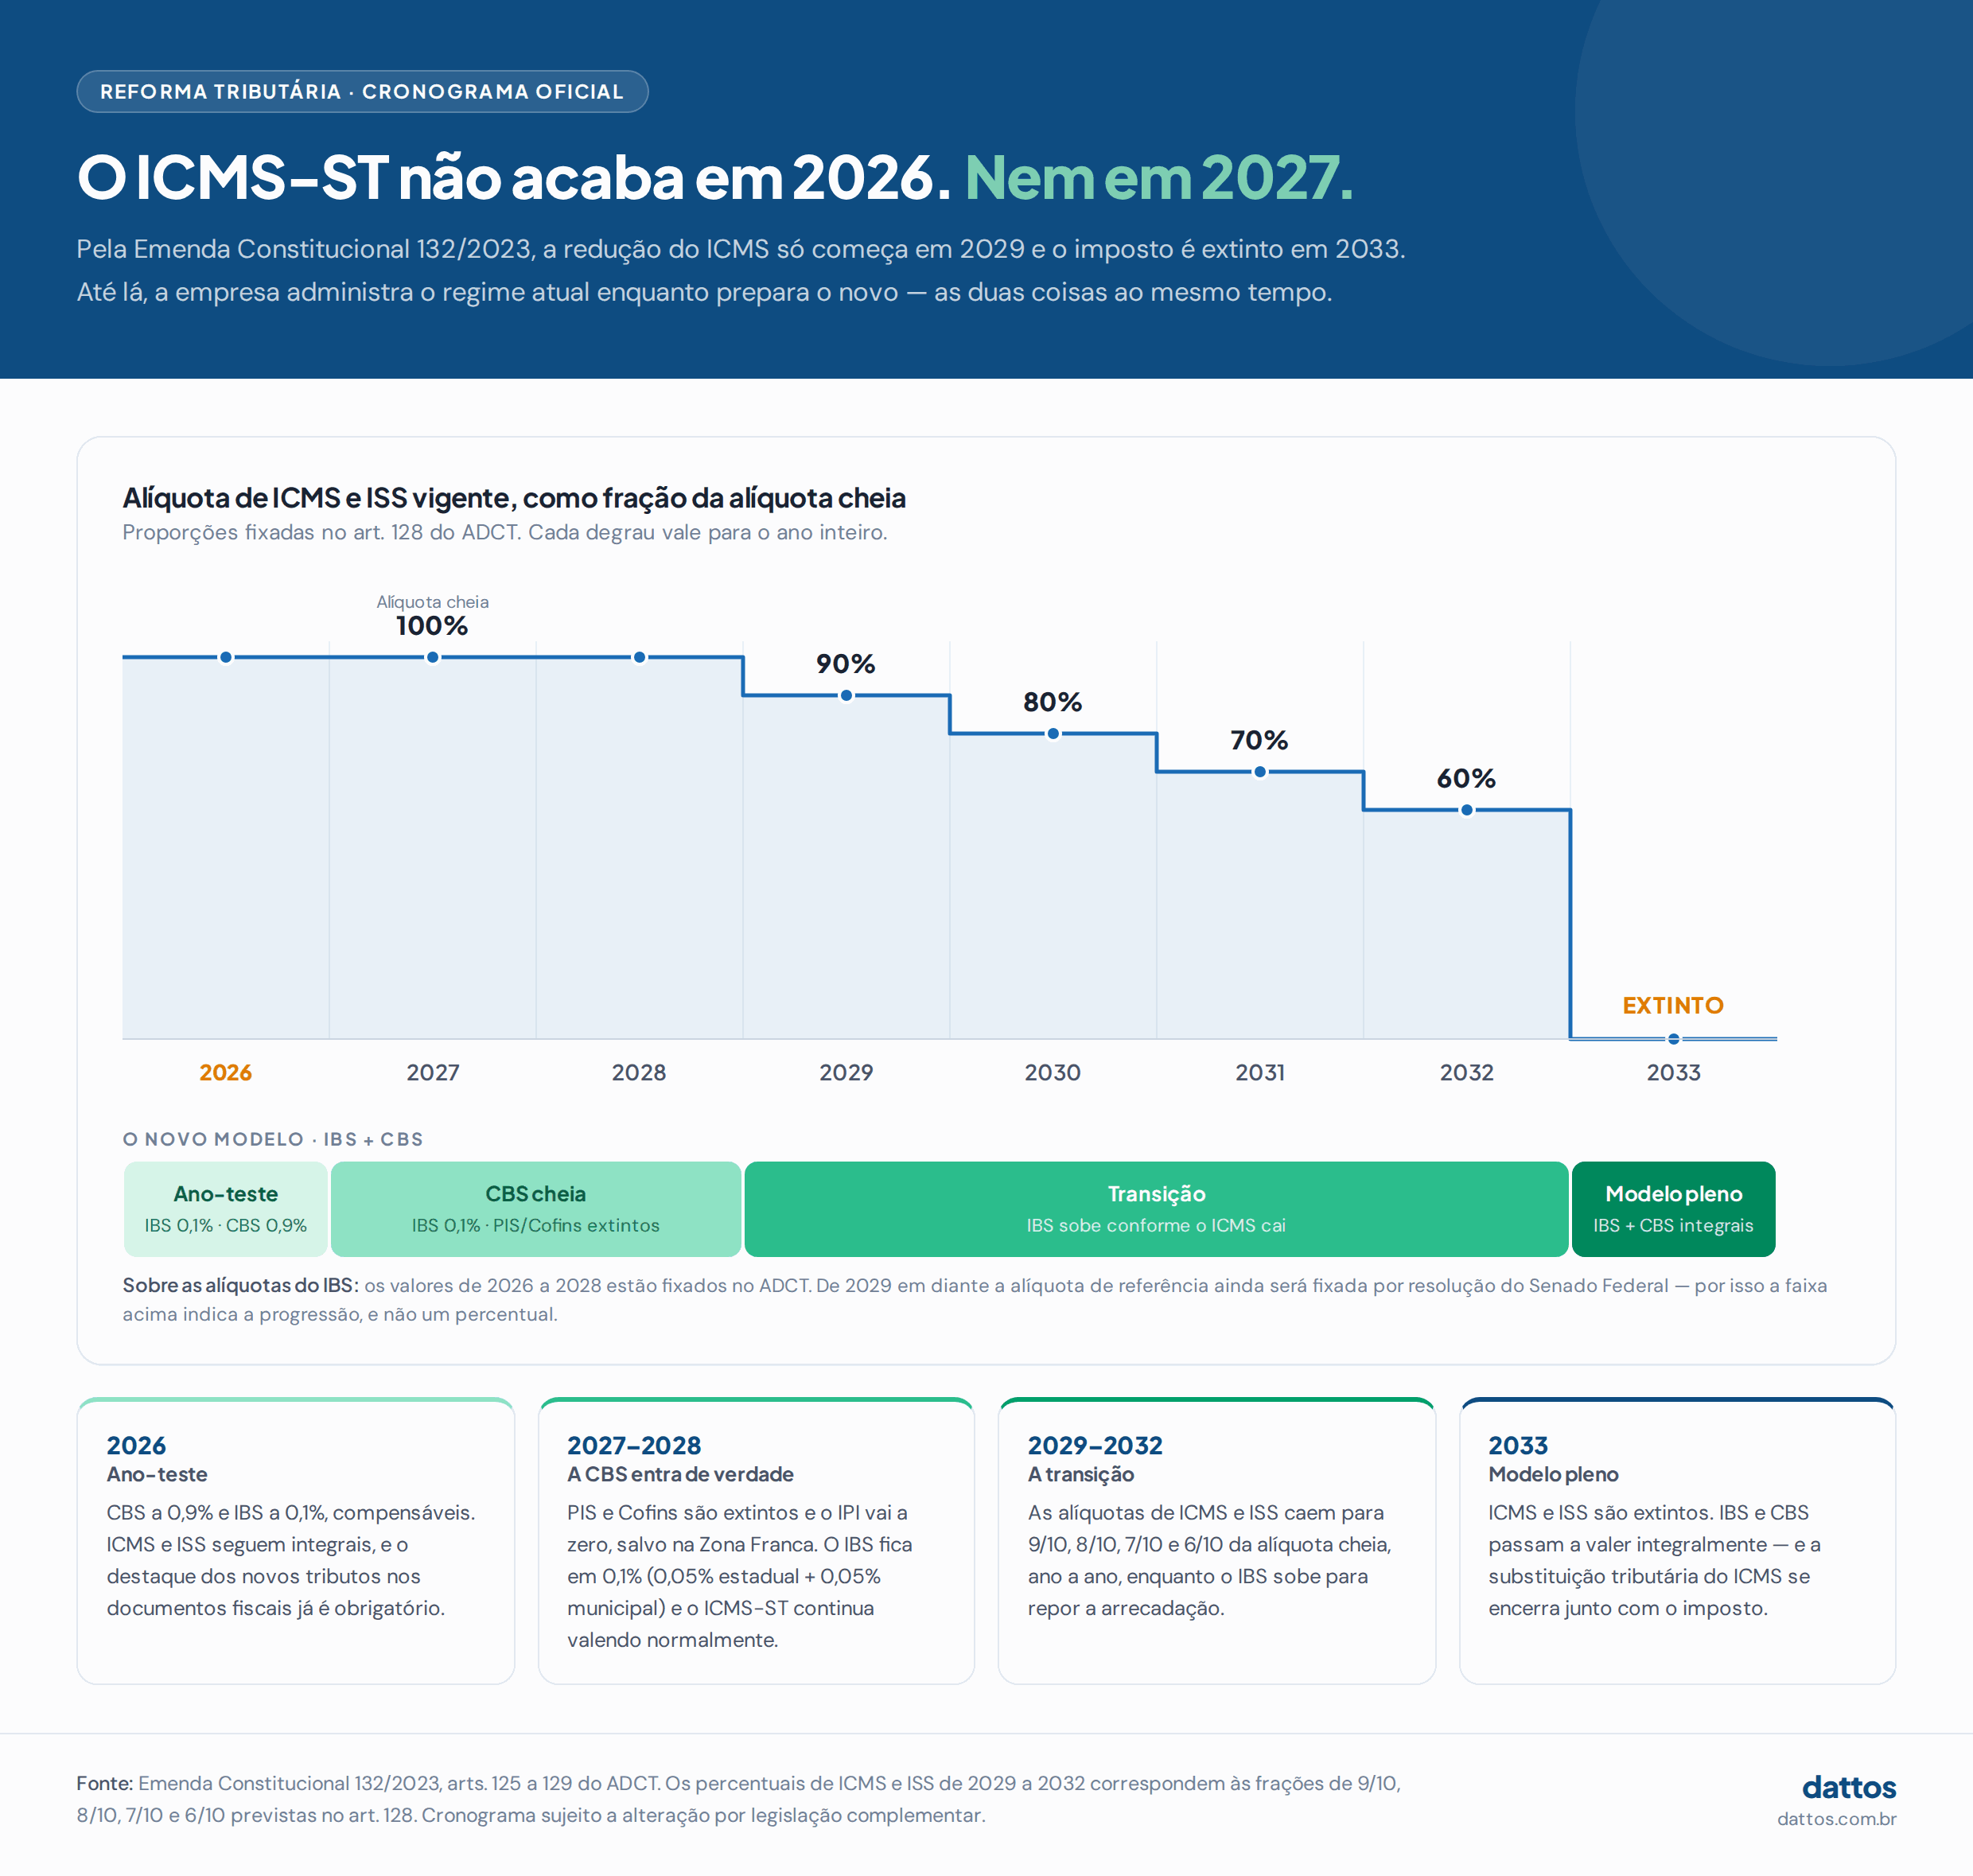
E, quando eu olho para 2027, essa convivência vai ganhar outra dimensão. Pelo cronograma oficial da Reforma Tributária, CBS e IBS passarão a ser cobrados, enquanto o ICMS continuará com 100% de suas alíquotas. A redução gradual começa apenas em 2029, segue até 2032 e termina com a extinção do ICMS em 2033.
In addition Resposta à Consulta Tributária 33.083/2026, da Sefaz-SP, afirma que IBS e CBS, quando efetivamente exigíveis, devem compor o valor da operação e a base do ICMS. Para quem calcula ICMS-ST, isso acrescenta uma pergunta importante: como essa inclusão interfere no método de formação da base previsto para aquela mercadoria? Como essa é uma orientação paulista, a legislação aplicável à operação continua sendo indispensável.
Por isso, eu vou fazer um caminho um pouco diferente: primeiro explico o que é ICMS-ST e como ele funciona; logo depois, entro na fórmula e no cálculo. A partir daí, vamos avançando para MVA, operações interestaduais, Simples, GNRE, erros e automação. Assim, a conta não fica solta do processo que dá sentido a ela.
| RESPOSTA RÁPIDA Na regra geral, o ICMS-ST antecipa o imposto devido em etapas futuras da cadeia. O cálculo costuma aplicar a alíquota interna sobre uma base presumida e deduzir o ICMS próprio. O desafio está em confirmar qual regra, base, MVA e alíquota valem para aquela operação. |
O que é ICMS-ST e como a substituição tributária funciona?
Antes de colocar qualquer número na calculadora, eu acho importante entender o mecanismo. Não porque o conceito seja mais importante do que a conta, mas porque ele explica por que existe uma base presumida, por que alguém recolhe antes e por que a responsabilidade muda ao longo da cadeia.
ICMS-ST é o ICMS cobrado pelo regime de substituição tributária. Nesse modelo, a legislação transfere a um contribuinte a responsabilidade por recolher, de forma antecipada, o imposto que seria devido em operações posteriores. Em vez de cada participante recolher separadamente o ICMS daquela cadeia, parte do imposto é concentrada em uma etapa anterior.
Quem é o substituto tributário?
É quem fica responsável por reter e recolher o ICMS-ST. Em várias cadeias esse papel aparece no fabricante ou no importador, mas eu não trataria isso como regra absoluta: a responsabilidade depende da mercadoria, da operação e da legislação aplicável.
Quem é o substituído tributário?
É quem recebe a mercadoria com o imposto já retido na etapa anterior. Quando revende aquela mercadoria dentro das condições alcançadas pela ST, não recolhe novamente o mesmo ICMS-ST, porque a antecipação já aconteceu.
Por que o ICMS-ST existe?
A lógica é concentrar o recolhimento e facilitar a fiscalização em cadeias com muitos participantes. Em vez de o estado acompanhar cada revenda individualmente, ele antecipa o imposto em uma etapa definida pela legislação.
Só que essa simplificação do ponto de vista da arrecadação cria uma complexidade operacional para quem está no dia a dia fiscal. A empresa precisa saber se a mercadoria está no regime, quem é responsável, qual base foi definida e como aquele imposto deve ser escriturado.
É por isso que eu não separo conceito e cálculo. Entender a substituição tributária ajuda justamente a perceber que o número final depende de uma cadeia de decisões anteriores. E, com essa lógica clara, agora sim dá para entrar na fórmula.
Cálculo de ICMS-ST: qual é a fórmula?
Agora chegamos à pergunta que costuma trazer mais buscas. Eu gosto de mostrar primeiro a fórmula resumida e, logo depois, abrir as etapas. Assim, quem precisa apenas da referência encontra rápido, enquanto quem vai aplicar consegue entender de onde cada número sai.
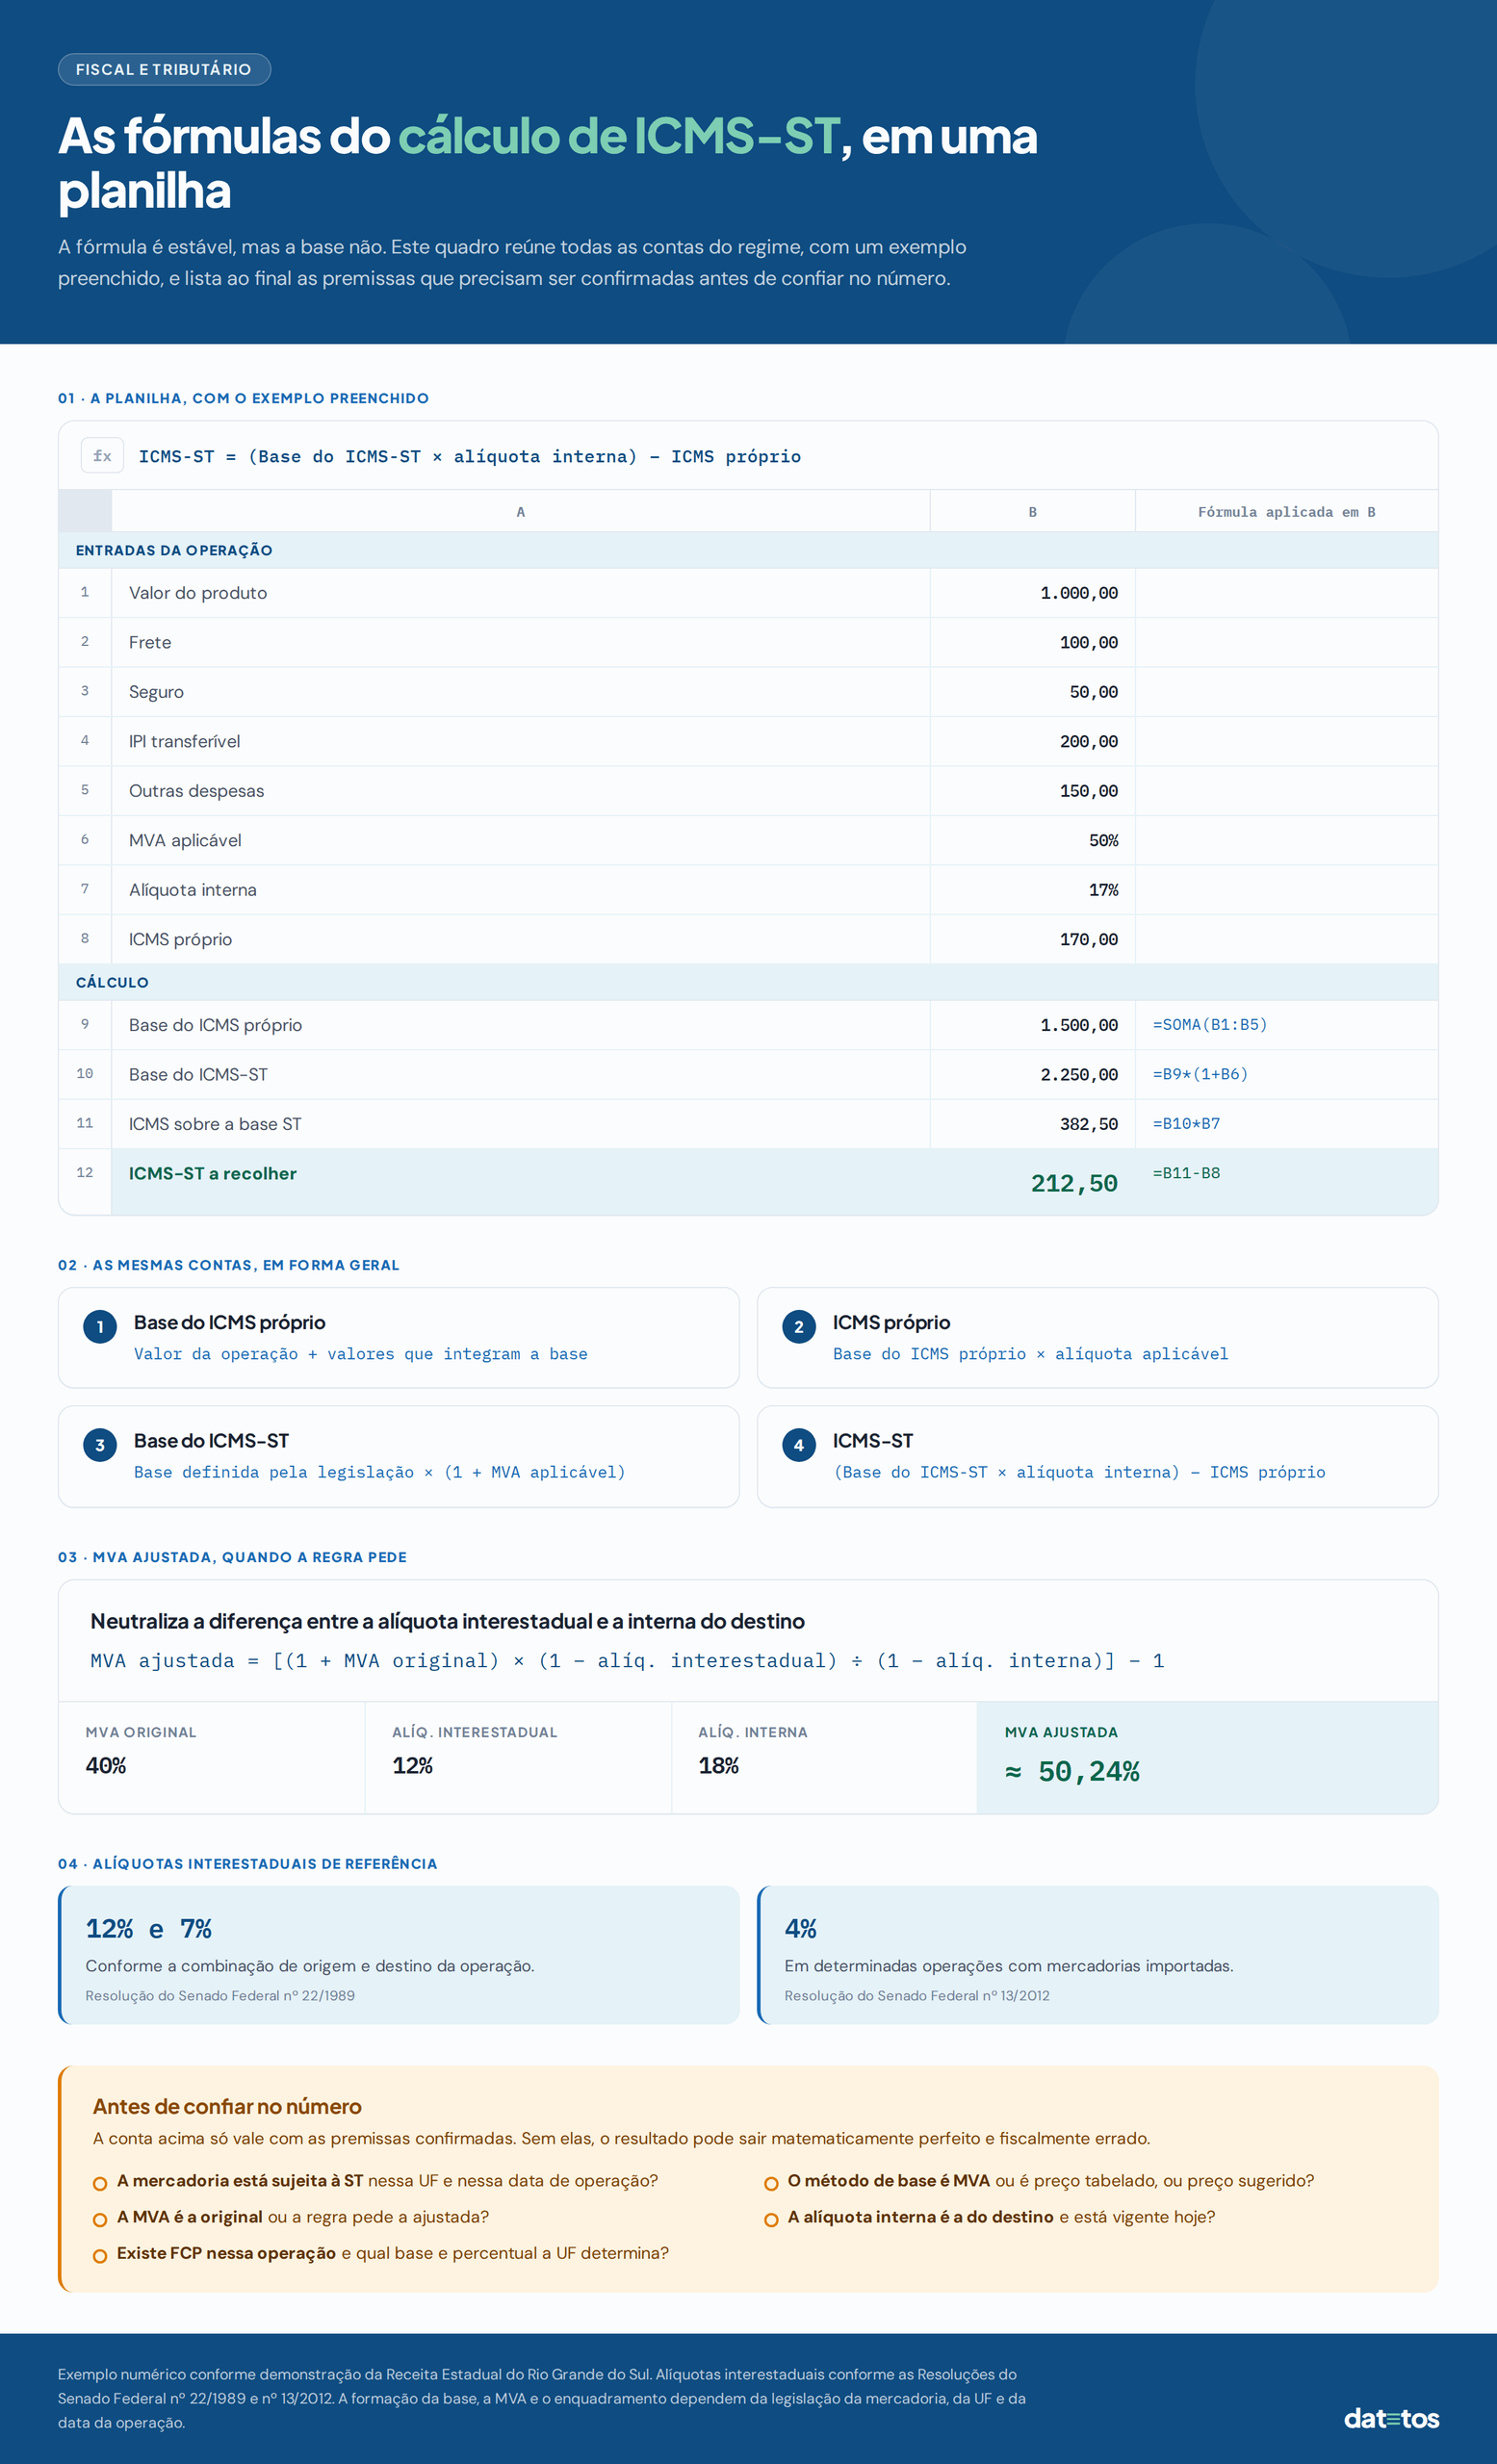
| ICMS-ST = (Base de cálculo do ICMS-ST × alíquota interna) − ICMS próprio |
A estrutura é geral; a formação da base depende da legislação específica da mercadoria e da operação.
The Receita Estadual do Rio Grande do Sul apresenta essa mesma lógica ao explicar que o imposto da ST é calculado sobre a base específica e reduzido pelo débito do ICMS próprio.
Quais etapas entram na conta?
1. Definir a base do ICMS próprio.
2. Calcular o ICMS próprio da operação.
3. Identificar a base de cálculo do ICMS-ST.
4. Aplicar a alíquota interna do estado de destino.
5. Deduzir o ICMS próprio e considerar adicionais, como FCP, quando aplicáveis.
A base do ICMS próprio e a base do ICMS-ST são iguais?
Nem sempre. A base do ICMS próprio reflete a operação realizada; já a base da ST busca representar operações futuras e pode usar MVA, preço tabelado, preço sugerido ou outro critério definido pela legislação.
The Receita gaúcha explica justamente que a base pode ser um valor previamente estipulado ou partir do preço praticado na origem acrescido dos componentes previstos e da margem.
A fórmula com MVA vale para todos os produtos?
Não. Ela vale quando a legislação usa MVA como critério de formação da base. Em outros casos, a base pode seguir preço tabelado, preço sugerido ou regra específica. Então, antes de procurar a MVA, eu sempre confirmaria qual método de base vale para aquela mercadoria.
Essa é a conclusão que eu levaria desta seção: a fórmula é relativamente estável, mas a base não é. E isso muda completamente o jeito de parametrizar o processo, porque o sistema precisa saber qual regra aplicar antes de começar a multiplicar.
Cálculo de ICMS-ST: e em 2027, como vai ser?
Na regra geral em que a base da substituição tributária é formada pelo preço da operação acrescido dos componentes previstos na legislação e da MVA, o raciocínio pode ser resumido em quatro etapas.
| Etapa | O que calcular | Fórmula simplificada |
|---|---|---|
| 1 | Base do ICMS próprio | Valor da operação + valores que integram a base |
| 2 | ICMS próprio | Base do ICMS próprio × alíquota aplicável |
| 3 | Base do ICMS-ST | Base definida pela legislação × (1 + MVA aplicável) |
| 4 | ICMS-ST | (Base do ICMS-ST × alíquota interna) − ICMS próprio |
The Receita Estadual do Rio Grande do Sul apresenta a lógica geral da última etapa assim: ICMS-ST = base de cálculo do ICMS-ST × alíquota interna − débito do ICMS próprio.
Ou seja, valor do ICMS-ST nasce da aplicação da alíquota interna sobre a base da ST, com a dedução do ICMS próprio. O ponto crítico é descobrir qual base, qual MVA e qual regra valem para aquela operação.
É aqui que eu faria a primeira pausa. Se você chegou pelo Google querendo só a fórmula, já tem a resposta. Mas copiar essa conta sem validar as premissas é um ótimo jeito de obter um número matematicamente perfeito e fiscalmente errado.
E, convenhamos, ninguém quer descobrir isso quando a pergunta já veio da auditoria.
Como saber se um produto está sujeito ao ICMS-ST?
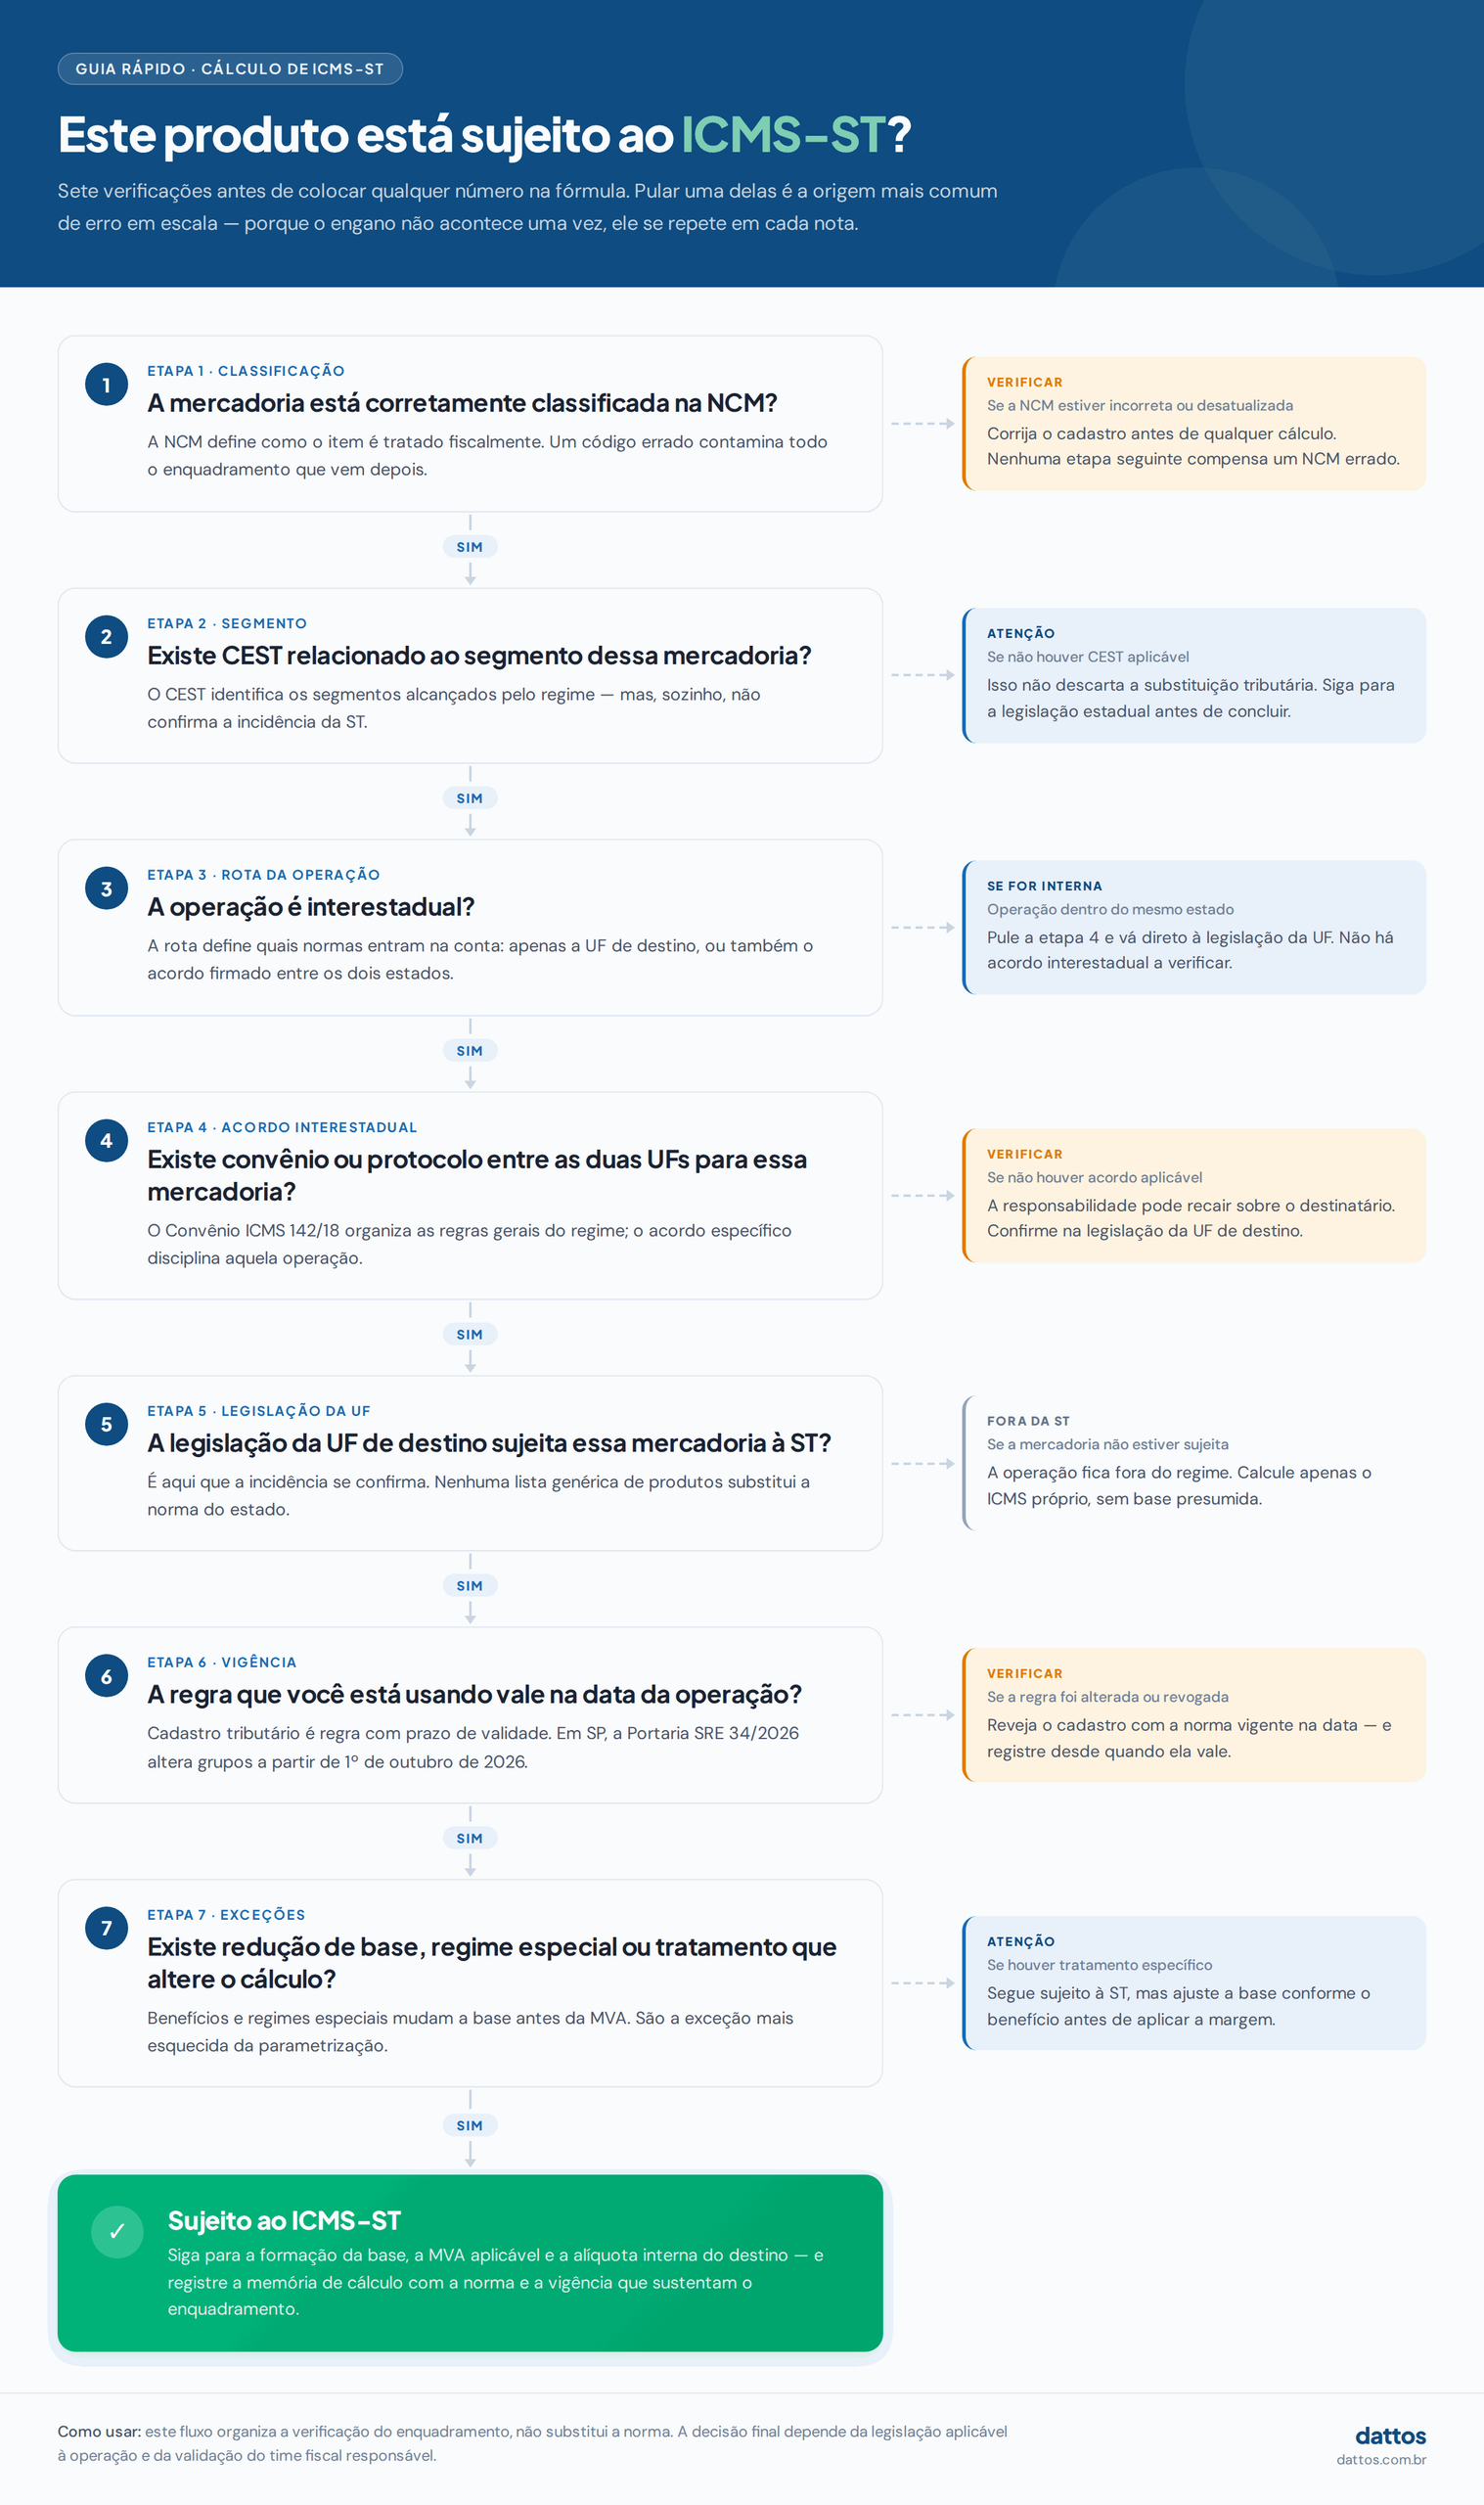
Depois da fórmula, eu voltaria um passo. Parece contraintuitivo, mas é justamente aqui que começam muitos erros: a empresa sabe calcular ST, só que aplica o cálculo a um produto que não deveria estar no regime ou deixa de aplicar quando deveria.
Eu não confiaria em uma lista genérica de “produtos com ST” sem data e sem estado, porque esse tipo de tabela envelhece rápido. O enquadramento precisa combinar classificação fiscal, CEST, origem, destino, acordos e legislação vigente.
| O que verificar | O que isso responde |
|---|---|
| NCM | Como a mercadoria está classificada fiscalmente? |
| CEST | Ela está relacionada a segmentos alcançados pelo regime? |
| UF de origem e destino | Quais normas estaduais e acordos entram na operação? |
| Convênio ou protocolo | Existe disciplina interestadual para aquela combinação? |
| Legislação estadual | A mercadoria está efetivamente sujeita à ST naquela UF? |
| Data de vigência | A regra usada ainda vale na data da operação? |
| Benefícios e exceções | Existe redução, regime especial ou tratamento que altere o cálculo? |
The company Convênio ICMS 142/18 organiza regras gerais do regime, mas o CEST sozinho não confirma a incidência. É preciso olhar a legislação aplicável ao estado e à operação.
CEST e NCM são a mesma coisa?
Não. A NCM classifica fiscalmente a mercadoria; o CEST funciona como identificador relacionado aos segmentos sujeitos à substituição tributária. Na prática, os dois podem ser usados juntos, mas cada um responde a uma pergunta diferente.
Como a data muda o enquadramento?
Esse ponto parece burocrático até o dia em que uma regra muda. Em 2026, São Paulo mostrou isso com bastante clareza: alguns grupos saem da ST em 1º de outubro. Então a mesma mercadoria pode ter um tratamento em setembro e outro em outubro.
Por isso, eu gosto de pensar em cadastro tributário como uma regra com prazo de validade. O dado precisa dizer não só “qual é a regra”, mas também “desde quando” e, quando possível, “até quando”. Quando essa informação entra no processo, o cálculo fica muito mais seguro.
Como calcular o ICMS-ST passo a passo?
Agora que já sabemos o que é ST e como confirmar se a mercadoria está no regime, podemos colocar os números na mesa.
Vou usar um exemplo didático baseado em uma demonstração oficial da Receita Estadual do Rio Grande do Sul, porque prefiro partir de uma fonte verificável a inventar uma combinação que pareça universal.
Neste cenário, a legislação determina uma base formada pelo preço do remetente acrescido de frete, seguro, IPI, outras despesas transferíveis e MVA. Então vamos acompanhar essa lógica.
| Dado do exemplo | Valor |
|---|---|
| Valor do produto | R$ 1.000,00 |
| Frete | R$ 100,00 |
| Seguro | R$ 50,00 |
| IPI transferível | R$ 200,00 |
| Outras despesas | R$ 150,00 |
| MVA | 50% |
| Alíquota interna | 17% |
| ICMS próprio | R$ 170,00 |
1. Como formar a base antes da MVA?
Primeiro, somo os valores que integram a base nessa hipótese. O raciocínio é simples, mas ele já mostra por que uma fórmula baseada apenas no valor do produto seria incompleta.
| BASE INICIAL R$ 1.000 + R$ 100 + R$ 50 + R$ 200 + R$ 150 = R$ 1.500 |
2. Como aplicar a MVA?
Como a MVA é de 50%, multiplico a base inicial por 1,50. Assim, a base presumida da ST chega a R$ 2.250.
| BASE DO ICMS-ST R$ 1.500 × 1,50 = R$ 2.250,00 |
3. Como calcular o imposto sobre a base ST?
Agora aplico a alíquota interna de 17%. O valor bruto de ICMS sobre a base presumida fica em R$ 382,50.
| ICMS SOBRE A BASE ST R$ 2.250 × 17% = R$ 382,50 |
4. Como chegar ao ICMS-ST final?
Ainda falta deduzir o ICMS próprio de R$ 170. É essa subtração que nos leva ao valor final da substituição tributária neste cenário.
| ICMS-ST FINAL R$ 382,50 − R$ 170,00 = R$ 212,50 |
Esse exemplo acompanha a lógica publicada pela Receita Estadual do RS.
5. Onde entra o FCP?
Em algumas operações, ainda existe adicional destinado ao Fundo de Combate à Pobreza ou fundo equivalente. Eu trataria essa parcela separadamente, porque percentual, base e forma de recolhimento variam por estado e produto.
Então, ao terminar a conta principal, eu sempre faria uma última checagem: existe FCP nesta operação? Se sim, qual percentual e qual base a UF determina? Esse cuidado evita transformar o adicional numa suposição automática.
O passo a passo termina aqui, mas o raciocínio não. O resultado só é confiável porque antes confirmamos o método de base, os componentes e a regra. Quando a empresa entende essa dependência, fica mais fácil perceber por que o desafio cresce tanto em grandes volumes.
O que é MVA e como calcular a MVA ajustada?
A MVA merece uma seção própria porque, quando ela está errada, todo o restante fica comprometido. Eu vejo muita gente procurando “qual é a MVA do produto” como se existisse uma resposta única, mas o percentual depende de contexto, estado, operação e vigência.
MVA significa Margem de Valor Agregado. Quando a legislação usa esse método, ela estima quanto valor será agregado à mercadoria nas etapas seguintes e usa essa margem para formar a base presumida da substituição tributária.
Qual é a diferença entre MVA original e MVA ajustada?
The MVA original é o percentual definido pela regra para a mercadoria. Já a MVA ajustada pode aparecer em operações interestaduais para neutralizar a diferença entre a alíquota interestadual e a alíquota interna do destino.
| MVA AJUSTADA [(1 + MVA original) × (1 − alíquota interestadual) ÷ (1 − alíquota interna)] − 1 |
Exemplo de MVA ajustada
Se eu usar uma MVA original de 40%, alíquota interestadual de 12% e alíquota interna de 18%, o cálculo fica assim:
| APLICAÇÃO [(1 + 0,40) × (1 − 0,12) ÷ (1 − 0,18)] − 1 |
| RESULTADO MVA ajustada ≈ 50,24% |
Como saber qual MVA usar?
Eu buscaria o percentual na legislação estadual ou no acordo específico da mercadoria e verificaria a vigência. Além disso, confirmaria se a própria regra já traz uma MVA interestadual específica ou se exige o ajuste pela fórmula.
Esse ponto fecha uma ideia importante: MVA não é uma “informação de produto” isolada. Ela é uma informação de produto + operação + estado + período. Quando a empresa guarda só o percentual e perde esse contexto, começa a criar risco sem perceber.
Como calcular ICMS-ST em operações interestaduais?
É nas operações interestaduais que a conta costuma ganhar mais camadas, porque precisamos combinar duas referências: a tributação da operação própria e a regra do estado de destino. Por isso, eu prefiro organizar primeiro as perguntas e só depois falar da guia de recolhimento.
Quais alíquotas interestaduais entram na operação?
Como referência geral, as operações interestaduais usam alíquotas de 12% ou 7%, conforme origem e destino, e 4% em determinadas operações com mercadorias importadas, segundo as regras do Senado.
As alíquotas de 12% e 7% estão na Resolução do Senado nº 22/1989. Já a alíquota de 4% para determinadas mercadorias importadas é tratada na Resolução nº 13/2012.
Qual alíquota interna usar no ICMS-ST?
A alíquota interna é a aplicável no estado de destino àquela mercadoria. Eu não colocaria uma tabela nacional fixa aqui porque os percentuais variam e podem sofrer alterações. Para cálculo real, a fonte precisa ser a legislação atualizada da UF.
Quando entra a MVA ajustada?
Se a legislação determinar o ajuste, a diferença entre alíquota interestadual e interna entra na fórmula da MVA ajustada. Mas, novamente, eu validaria a regra específica antes de aplicar o cálculo automaticamente.
Quando usar a GNRE?
A GNRE é usada para recolher tributos estaduais devidos a uma UF diferente daquela onde o contribuinte está domiciliado. O ICMS-ST pode ser recolhido por essa guia quando a regra da operação assim determinar.
The Secretaria de Fazenda do Rio de Janeiro explica essa função da GNRE e inclui o ICMS-ST entre as receitas possíveis.
O que eu evitaria é transformar a GNRE numa etapa automática de qualquer venda interestadual. Código de receita, prazo, inscrição e forma de recolhimento variam conforme a UF favorecida e a situação. Então a guia entra depois do enquadramento, e não antes.
No fim, operação interestadual é uma combinação de origem, destino, acordo, alíquotas, base, MVA e responsabilidade. Quando essas variáveis estão bem estruturadas, a conta fica previsível; quando estão espalhadas em tabelas e memórias individuais, o risco cresce rapidamente.
Como funciona o ICMS-ST para empresas do Simples Nacional?
O Simples Nacional costuma gerar uma expectativa de que a substituição tributária também desapareça, mas não é assim. A empresa pode continuar inserida no regime de ST, seja como substituída, seja assumindo responsabilidade em determinadas operações.
Quando a empresa é substituída
Se ela recebe a mercadoria com o imposto já retido, a antecipação ocorreu na etapa anterior. Nesse caso, a revenda não significa uma nova cobrança do mesmo ICMS-ST, embora escrituração, ressarcimento ou complemento possam seguir regras específicas.
Quando a empresa é substituta
Em determinadas operações, a empresa pode ser responsável pelo recolhimento. A apuração segue a disciplina da substituição tributária, e não simplesmente a alíquota efetiva do Simples.
A MVA ajustada muda no Simples?
Pode haver tratamento específico. Por isso, eu não usaria uma resposta nacional de uma linha. A Receita Estadual do Rio Grande do Sul, por exemplo, tem orientação própria sobre MVA em operações interestaduais envolvendo optantes pelo Simples.
Essa orientação pode ser consultada diretamente na Receita Estadual do RS.
Então o Simples muda o contexto, mas não elimina a necessidade de verificar produto, papel na cadeia e legislação estadual. Essa é a leitura que eu levaria para a operação antes de parametrizar qualquer regra.
O que muda no ICMS-ST com a Reforma Tributária em 2026 e 2027?
Aqui vale separar duas conversas que ficaram misturadas nos últimos meses. A primeira é o futuro do ICMS. A segunda é o que a empresa precisa fazer hoje.
Pelo cronograma oficial da Reforma Tributária do Consumo, 2026 é o ano de testes da CBS e do IBS. A transição do ICMS e do ISS para o IBS começa em 2029 e avança gradualmente até 2032. Em 2033, o novo modelo entra em vigência integral e o ICMS é extinto.
| Ano | O que acontece |
|---|---|
| 2026 | Ano de testes de CBS e IBS; ICMS continua vigente. |
| 2027–2028 | CBS e IBS passam a ser cobrados; ICMS e ISS permanecem com 100% das alíquotas. |
| 2029 | Começa a redução gradual do ICMS e do ISS e o aumento do IBS. |
| 2030–2032 | Transição progressiva entre os modelos. |
| 2033 | Vigência integral do novo modelo e extinção do ICMS e do ISS. |
Então não: 2026 e 2027 não são anos de abandonar o ICMS-ST.
Na prática, é o contrário. A empresa precisa administrar o tributo atual enquanto prepara sistemas, documentos e processos para os novos.
Desde 1º de janeiro de 2026, a Receita Federal já prevê obrigações relacionadas ao destaque de CBS e IBS nos documentos fiscais eletrônicos, conforme os leiautes aplicáveis. As orientações oficiais para 2026 mostram que a transição já chegou à operação.
Eu resumiria esse momento assim: o Fiscal ganhou uma camada nova sem ter o privilégio de desligar a antiga. E isso muda bastante a discussão sobre capacidade operacional.
IBS e CBS entram na base de cálculo do ICMS em 2027?
Em São Paulo, a Resposta à Consulta Tributária 33.083/2026 afirma que IBS e CBS, quando efetivamente exigíveis, devem compor o valor da operação e, consequentemente, a base de cálculo do ICMS. Para 2026, a própria consulta afasta essa inclusão por causa das regras do ano de teste.
Como a cobrança passa a acontecer em 2027, a orientação paulista torna essa discussão prática. Porém, ela não deve ser tratada como uma regra nacional automática. Cada empresa precisa verificar o posicionamento da UF envolvida e o alcance da norma aplicável.
Para o ICMS-ST, ainda existe uma camada adicional. A base pode seguir MVA, preço tabelado, preço sugerido ou outro critério previsto na legislação da mercadoria. Portanto, antes de alterar a parametrização, o time fiscal deve confirmar como IBS e CBS interferem naquele método específico de formação da base.
In addition, the PLP 16/2025 propõe retirar IBS e CBS da base de cálculo do ICMS. Em 11 de setembro de 2026, o projeto ainda aguardava parecer na Comissão de Finanças e Tributação da Câmara. Enquanto não houver mudança legal aprovada, a proposta não pode ser aplicada como regra vigente.
Quais são os erros mais comuns no cálculo de ICMS-ST?
Depois de passar pelas fórmulas e atualizações, fica fácil imaginar que o maior risco é errar uma multiplicação. Na prática, eu me preocuparia mais com os erros de contexto, porque eles podem se repetir automaticamente em centenas ou milhares de operações.
| Erro | Efeito provável |
|---|---|
| Regra vencida | A parametrização continua correta para uma legislação que já mudou. |
| NCM ou CEST incorreto | A mercadoria pode ser enquadrada no regime errado. |
| MVA errada | A base presumida fica distorcida. |
| Alíquota trocada | A operação própria e a ST recebem referências incorretas. |
| Valores fora da base | Frete, seguro, IPI ou despesas são ignorados quando deveriam entrar. |
| FCP ignorado | O recolhimento pode ficar incompleto. |
| GNRE preenchida incorretamente | O valor pode ser direcionado à receita ou UF errada. |
| Memória de cálculo inexistente | A empresa não consegue reconstruir o raciocínio depois. |
O que acontece quando o ICMS-ST é recolhido a menor?
A empresa pode ficar sujeita à cobrança do imposto, juros e penalidades conforme a legislação estadual. Como multa e procedimento variam por UF, eu não colocaria um percentual genérico aqui. O melhor controle é identificar a diferença antes que ela ganhe escala.
E quando o recolhimento foi maior do que o devido?
Podem existir hipóteses de ressarcimento ou compensação, mas o processo também depende da legislação estadual. Por isso, ter nota, item, base, imposto retido e regra ligados entre si facilita muito qualquer recuperação posterior.
Por que eu guardaria a memória do cálculo?
Porque um resultado sem contexto fica difícil de defender. Meses depois, alguém pode precisar saber qual MVA estava vigente, qual regra sustentava o enquadramento e por que aquela base foi usada. Se tudo isso vive na cabeça de uma pessoa, o processo está mais frágil do que parece.
No fim, eu mediria a qualidade da rotina não apenas pelo número de notas sem erro, mas pela capacidade de explicar o cálculo, encontrar a exceção e atualizar a regra sem perder o histórico.
Como automatizar o cálculo e a conferência do ICMS-ST em grandes volumes?
Até aqui, a gente trabalhou com uma operação por vez. Só que, numa empresa grande, o problema muda de escala rapidamente. São milhares de itens, múltiplos CNPJs, ERPs diferentes, operações para várias UFs e regras que mudam em momentos distintos.
É nesse ponto que eu deixo de perguntar “como automatizar a fórmula?” e começo a perguntar “como automatizar o processo inteiro?”. Porque a fórmula é a parte mais fácil de repetir.
Por que uma calculadora não resolve a operação?
Uma calculadora recebe parâmetros que alguém já escolheu e devolve um número. Ela é ótima para validar uma situação pontual. Em escala, porém, ainda é preciso trazer dados, padronizar campos, identificar a regra, aplicar a lógica, comparar o resultado e tratar as diferenças.
Como a Dattos entra nesse processo?
É justamente nessa passagem do cálculo unitário para o controle em escala que a Dattos faz sentido. A plataforma consegue receber dados de diferentes fontes, preparar essas informações, aplicar regras definidas pelo time e comparar o resultado com registros fiscais e contábeis.
| Etapa | Como pode ser estruturada na Dattos |
|---|---|
| Capture | Arquivos, XMLs, SPED, ERP, banco de dados, SFTP ou APIs entram no processo. |
| Preparation | Campos, chaves e formatos são padronizados para permitir comparação. |
| Cálculo | Regras de negócio podem ser configuradas conforme a lógica validada pelo time. |
| Reconciliation | O esperado é comparado com documento fiscal, apuração ou registro contábil. |
| Tratamento | Divergências ficam visíveis para análise, justificativa e aprovação. |
| Evidência | Histórico de carregamentos, regras, justificativas e aprovações ajuda na rastreabilidade. |
A página de apurações e cálculos da Dattos mostra como regras personalizadas podem ser aplicadas em grandes volumes. Já as conciliações fiscais cruzam registros fiscais, sistemas de apuração e sistemas de gestão.
A Dattos decide qual regra tributária usar?
Não. E eu faria questão de manter essa fronteira muito clara. A interpretação tributária precisa ser definida e validada pelo time responsável e, quando necessário, por especialistas. A tecnologia entra para executar, comparar, registrar e escalar uma lógica já aprovada.
Onde entra a conciliação de ICMS?
Na conciliação de ICMS da Dattos os dados fiscais e contábeis podem ser cruzados para identificar inconsistências e centralizar o acompanhamento.
Para mim, esse é o ganho mais importante: o cálculo deixa de ser um número isolado e vira um processo verificável. Quando a regra muda, a empresa consegue ajustar o fluxo, testar o impacto e enxergar divergências com muito menos dependência de conferência manual.
FAQ: quais são as principais dúvidas sobre cálculo de ICMS-ST?
Antes de concluir, eu quero responder de forma direta às perguntas que mais aparecem nas buscas e que também surgem quando a equipe entra no detalhe da operação. O objetivo aqui é facilitar a consulta sem apagar as condições que mudam de estado para estado.
Qual é a base de cálculo do ICMS-ST?
Depende da regra da mercadoria. Ela pode ser um valor previamente estabelecido ou partir do preço da operação acrescido de frete, seguro, impostos, despesas e MVA.
Como saber o ST de um produto?
Verifique NCM, CEST, legislação estadual, origem, destino, convênios ou protocolos e a data da operação. CEST sozinho não confirma a incidência.
Como calcular ICMS-ST com MVA?
Quando a legislação usa MVA, forma-se a base com os componentes previstos e aplica-se a margem. Depois, calcula-se o imposto pela alíquota interna e deduz-se o ICMS próprio.
Como saber a MVA correta?
Consulte a legislação estadual ou o acordo específico da mercadoria e confirme a vigência.
ICMS-ST é cobrado duas vezes?
Em regra, não. O imposto das operações subsequentes é antecipado pelo substituto, embora existam hipóteses de complemento ou ressarcimento.
Empresa do Simples Nacional paga ICMS-ST?
Pode estar sujeita ao regime, dependendo da posição na operação, da mercadoria e da legislação estadual.
Como calcular a GNRE do ICMS-ST?
A GNRE é a guia de recolhimento para outra UF quando aplicável. O valor nasce do cálculo da ST; código, prazo e preenchimento seguem a disciplina do estado favorecido.
Preciso considerar FCP no ICMS-ST?
Em determinadas operações, sim. A incidência, a base e o percentual dependem da legislação estadual.
O ICMS-ST acaba em 2026?
Não. O ICMS continua vigente; a transição para o IBS começa em 2029 e a extinção do ICMS está prevista para 2033.
Como saber se um produto saiu da ST em 2026?
Consulte a legislação atualizada da UF e a data de vigência. Em São Paulo, por exemplo, a Portaria SRE 34/2026 muda o tratamento de diferentes grupos em 1º de outubro.
Se eu tivesse que condensar todas essas respostas em uma só ideia, seria esta: existe uma fórmula central, mas o cálculo confiável depende das condições que cercam a operação. É por isso que fonte oficial, vigência e controle dos parâmetros importam tanto quanto a matemática.
Como se preparar para as mudanças sem perder o controle do ICMS-ST atual?
Depois de passar por tudo isso, eu voltaria à situação que abriu este artigo. Em 2026, a empresa não pode escolher entre cuidar do ICMS-ST ou olhar para a Reforma Tributária. Ela precisa fazer as duas coisas ao mesmo tempo, porque o sistema atual continua valendo enquanto o novo começa a entrar.
Na prática, eu começaria revisando onde estão as regras atuais, quem mantém cada parâmetro, como as vigências são registradas e como a empresa testa mudanças antes de colocar uma nova lógica em produção.
Depois, eu olharia para a conferência. Se a regra muda, o processo precisa mostrar rapidamente se os resultados mudaram junto. Caso contrário, a empresa só descobre a divergência quando ela já passou por muitas notas.
Para apoiar essa preparação, a Dattos reuniu um checklist da Reforma Tributária para finanças com cronograma até 2033, impactos por área, documentos, riscos e ações práticas.
Também existe o curso gratuito Reforma Tributária na prática para quem quer transformar a mudança legal em decisões operacionais para fiscal, finanças, contabilidade e tecnologia.
E eu fecharia com uma pergunta que serve tanto para ICMS-ST quanto para o que vem pela frente:
Quando uma regra muda, a sua operação consegue mudar junto sem perder a história do que estava valendo antes?
Se a resposta depende de abrir várias planilhas, encontrar a versão certa de uma tabela e chamar alguém que “sempre fez assim”, já apareceu um ponto de atenção. Porque o cálculo pode começar numa fórmula, mas a confiança no número nasce do processo inteiro.